ホーム › 資産形成 › NISA・iDeCo・企業年金の組み合わせ
NISA・iDeCo・企業年金はどう選ぶ?DC・DBとの組み合わせ方
資料確認日:2026年10月24〜25日。各出典の確認日は参考資料欄に記載しています。
「NISAとiDeCo、どっちがいい?」「会社のDCやDBがあれば、自分で積み立てなくても大丈夫?」。名前は聞いたことがあっても、何を選べばよいか迷いますよね。
教育費などにも使いたいならNISA、老後専用のお金を積み立てるならiDeCoが候補です。会社に企業型DCやDBがある人は、その内容を確認してから追加の積立を考えましょう。
国民年金・厚生年金を土台に、会社や自分で追加の年金を重ねるイメージです。
- 3階:企業型DC・DB・iDeCoなど会社が用意する企業年金や、自分で準備する追加の年金。利用できる制度・併用条件は人によって異なります。
- 2階:厚生年金会社員・公務員などが加入する公的年金。
- 1階:国民年金(基礎年金)公的年金の共通の土台。厚生年金に加入する会社員も、この基礎年金の対象です。
企業型DCやDBに入っても、厚生年金の保険料の支払いは続きます。3階部分は公的年金に上乗せする備えです。[1][2]
この図は会社員向けの整理です。NISAは年金制度ではなく、教育費などにも使える投資の非課税制度として、このあと比較します。[5]
DCもDBも、会社の年金だよね。何が違うの?
文字の意味で考えてみよう。「拠出」はお金を出すこと、「給付」は年金などを受け取ること。だからDCは「いくら積み立てるか」、DBは「受取額の計算ルール」が先に決まるんだ。
DCは運用しだいで受取額が変わって、DBは会社のルールで計算するんだね。
どちらも、会社が全部お金を出してくれるの?
豆知識|DC・DB・iDeCo・NISAは、何の略?
名前の意味は分かったけど、DCやDBって、何の略なの?
DCはDefined Contribution、DBはDefined Benefitの略だよ。Contributionは「拠出」、Benefitは年金の「給付」、Definedは「あらかじめ定められた」という意味。DCは積み立てる額、DBは受取額の計算ルールが先に決まる、という名前なんだ。[1]
iDeCoにも、DCと似た意味があるの?
あるよ。iDeCoは個人型DCの愛称で、英語のindividual-type Defined Contribution pension planの一部をつなげているんだ。「i」には「私」という意味も込められているよ。企業型DCとiDeCoは、どちらも確定拠出年金の仲間なんだ。[6]
じゃあ、NISAも年金の名前なの?
NISAはNippon Individual Savings Accountという愛称。イギリスのISA(個人貯蓄口座)をモデルにした「日本版ISA」なんだ。日本の制度名は「少額投資非課税制度」。年金ではなく、投資の利益などが非課税になる制度だよ。[5]
- 掛金
- 年金を準備するために、毎月など定期的に積み立てるお金です。
- 所得控除
- 税金の計算のもとになる所得から、一定の金額を差し引く仕組みです。iDeCoでは掛金を差し引けるため、所得税・住民税が軽くなる場合があります。
- 非課税
- 税金がかからないこと。NISAでは対象の運用益が非課税です。iDeCo・企業型DCも運用中の利益は非課税ですが、受け取るときには税金がかかる場合があります。
「会社の年金」でも、自分の給与と無関係とは限りません。DC・DBの名前だけでは、会社が給与とは別に出すのか、本人も負担するのか、給与で受け取るか選ぶのかは分かりません。[7][11]
まず比較|4つの制度は、こんな人に合います
- 会社にDC・DBがある → まず内容を確認。
- 教育費など、老後より前にも使いたい → NISAが候補。
- 老後専用にでき、税負担も軽くしたい → iDeCoが候補。
会社にDC・DBがなくても、この「使う時期」で考えられます。
スマホでは表を左右に動かして比較できます。
| 制度 | どんな仕組み? | 活用の考え方・向いている人 | 注意点 |
|---|---|---|---|
| 企業型DC | 会社が掛金を出し、本人が商品を選んで運用する企業年金。会社の上乗せに加え、積立前に「今の給与で受け取るか、DCに回すか」を選べる制度もある | 給与・ほかの待遇を減らさない会社の上乗せ分は、基本的に老後の備えとして活用。本人が商品・配分を確認する | 自分の追加拠出や選択制は別に判断。会社の上乗せ分でも、商品による値下がり・受取条件・転職時の手続きは確認 |
| DB | 受取額の計算方法を会社の規約で定める企業年金。原則会社負担だが、本人負担のある制度や選択制DBもある | 会社負担で用意される分は、給付見込額を確認して老後の計画に組み込む。通常、自分で運用商品は選ばない | 本人負担・選択制の有無、給付の条件や変更、退職金との内訳を確認。会社の制度なので個人で自由に加入・乗り換えはできない |
| iDeCo | 自分で掛金を出し、運用しながら老後資金をつくる。掛金は所得控除の対象 | 老後まで使わない余裕資金を、無理なく積み立てられる人 | 途中で使うお金には不向き。商品の値下がりや手数料も確認。税負担がなければ掛金控除による税の軽減は得られない |
| NISA | 自分で投資する制度。対象の運用益が非課税になる | 教育費・住宅資金・老後資金など、使い道を残しながら長く運用したい人 | 近く必要なお金の運用には不向き。利益が非課税でも、売却時に投資額を下回る可能性がある |
NISA・iDeCo・企業型DCの税制優遇は、運用の利益や元本を保証するものではありません。値下がりの可能性は、制度名だけでなく選ぶ商品によって変わります。共通する運用リスクと、長期・積立・分散の考え方は後ほど説明します。[2][3][5]
DB・企業型DCは「会社にある制度」、NISA・iDeCoは「自分で利用を検討する制度」です。特にDBは、投資商品のように好きな制度へ乗り換えたり、自由に追加したりするものではありません。[1][2][3][5]
会社の上乗せ分は老後用として活用、本人が負担する分は別に判断します(詳しくは「会社の掛金と、自分の追加拠出は別の判断」)。
気になる制度から読む
会社にDCやDBがあっても、NISAやiDeCoを使っていいの?
NISAは組み合わせられるよ。iDeCoも条件を満たせば使えるけれど、会社の制度によって積み立てられる額が変わるんだ。
全部から1つ選ぶ必要はないんだね。まず会社の制度を確認しよう!
企業型DC|運用する商品と、お金の出どころを確認する
企業型DC(企業型確定拠出年金)は、会社が実施する年金制度です。会社の制度で用意された運用商品(投資信託など、お金の運用先)から、自分で選びます。配分は、どの商品に何割ずつ振り分けるかという意味です。将来受け取る額は、掛金や運用結果、費用などで変わります。[2]
会社が毎月1万円を積み立ててくれる例なら、どうなるの?
架空の例で、会社が給与とは別に月1万円を10年間積み立てると、掛金の合計は120万円だよ。将来の受取額は運用結果や費用などで変わり、増えることも減ることもある。これは積立額の例で、10年で自由に引き出せるという意味ではないよ。[2]
会社の上乗せ分は「どう運用するか」、自分の追加分は「出すか」を考える
給与やほかの待遇を減らさず、会社が追加で掛金を出してくれるなら、基本的には老後の備えとして活用するメリットがあります。これは本記事の考え方です。「自分にDCが向いているか」より、会社が用意するお金をどう運用するかが、主な検討点になります。
たとえば、給与はそのままで会社が月1万円をDCに出すなら、自分の生活費から1万円を積み立てる場合とは違います。運用に不安がある人も、まず加入者サイトで、今の商品と残高を確認しましょう。用意された商品の中には、投資信託のほか、預金や保険商品などが含まれる場合もあります。[2]
会社の掛金でも、確認しておきたい4つのこと
- 本当に給与とは別の上乗せ?
「事業主掛金」という名前だけでは判断できません。給与で受け取る選択肢はあるか、退職一時金などの一部をDCに振り替えたものか、会社の制度資料で確認します。退職金の一部なら、資産の計算で二重に数えないことも大切です。[7] - 何で運用し、どのくらい値下がりを受け入れる?
投資信託は値下がりする可能性があります。老後までの期間や、公的年金・ほかの資産も踏まえて商品と配分を選びます。運用中の費用も比較しましょう。「会社のお金だから、どんな商品でもよい」とはなりません。[2] - いつ、どう受け取る?
会社が出した分も、日々の生活費に自由に使えるお金ではありません。老齢給付の受取開始は加入期間などで変わり、一時金・年金の選択も規約によります。教育費に使える資産とは分けて考えます。[2] - 転職・退職したとき、どこへ移す?
転職先のDCやiDeCoなどへ移せる場合があります。退職時には、移換先と手続きの期限を会社・運営管理機関に確認しましょう。[2]
企業型DCは、自分の給与から引かれる?
必ず引かれるわけではありません。会社の掛金と、自分が負担するお金を分けて確認しましょう。
スマホでは、項目ごとに縦に並べて表示します。
| 掛金の出し方 | 給与との関係 | 本人から見た違い |
|---|---|---|
| 会社が給与とは別に負担 | 給与とは別に、会社が年金の掛金を出す | その掛金を本人の給与から天引きする仕組みではない。まず会社掛金の運用先を確認 |
| マッチング拠出 | 会社の掛金に、本人が自分のお金を上乗せ。本人分は通常、給与から天引き | 自分が追加する分だけ、今使えるお金は減る。本人掛金は全額所得控除の対象 |
| 選択制DC | 給与等で受け取るか、その分を会社のDC掛金にするかを選ぶ | 給与で受け取る方を選んだ場合より、受け取る給与等が少なくなる。社会保険給付への影響にも注意 |
同じ会社のDCに、会社の掛金と本人のマッチング拠出が組み合わさっている場合もあります。選択肢・上限・変更方法は会社の規約によります。[2][7][9]
「給与で受け取る」は、年金に積み立てる前の選択です
選択制DCでは、これから支給されるお金を「今、給与等で受け取るか」「老後用のDCに回すか」を選びます。積み立てた年金を、途中で給与として引き出す意味ではありません。[7]
- 給与で受け取る:その1万円分を今の給与等として受け取ります。税金・社会保険料の対象になるので、手取りが丸ごと1万円増えるとは限りません。
- DCに回す:その1万円分を会社がDCの掛金として入れます。今の給与では受け取らず、原則として老後まで自由に引き出せません。60歳から受け取れるかは加入期間などによります。
税金・保険料や将来の給付への影響は、下の比較表で整理します。これは仕組みの例で、積立額の推奨ではありません。[2][7]
選択制DBも、積立前に給与等で受け取るか、会社のDB掛金にするかを選ぶ点は同じです。ただし、積立後の受取時期や途中退職時の扱いはDBの規約によります。DCと同じ引き出し条件だとは考えず、会社で確認しましょう。[7][11]
給与受取の選択肢がない通常の会社掛金は、本人の希望だけで給与に替えられるとは限りません。会社の資料に選択肢があるかを確認します。
会社にDC・DBがあれば、加入するかを自由に選べる?
必ずしも選べるわけではありません。通常のDC・DBは勤務先の規約に沿って加入対象が決まります。個人が自由に加入・不加入を選ぶ前提ではありません。[2][11]
- 通常の会社掛金:自分が加入対象か、どんな給付・運用が用意されているかを確認する。
- 選択制DC・DB:給与受取と年金への積立を比較し、会社が用意した範囲で選ぶ。
- DCのマッチング拠出:会社の掛金に、自分のお金も追加するかを判断する。
自分のお金も追加するか迷う場合は、会社掛金と本人の追加拠出の考え方を確認してください。
架空の例です。会社が給与とは別に1万円を上乗せするなら、その1万円を本人の給与から出すわけではありません。
一方、マッチング拠出で本人が1万円を追加するなら、その分は自分の負担です。選択制DCで1万円を年金に回すなら、給与等で受け取る場合より、税金・社会保険料を計算する前の受取額が1万円少なくなります。
実際の手取りの差は、税金・保険料も変わるため、単純に1万円とは限りません。これは仕組みの例であり、積立額の推奨ではありません。[7][9]
マッチング拠出と選択制DCは別の仕組みです。2026年10月時点では、マッチング拠出を本人が利用している間は、iDeCoへ同時に掛金を出せません。選べる人は、商品・費用・積立可能額を比べます。[3][9]
会社が給与とは別にお金を上乗せする仕組みなら、加入しただけで厚生年金が減るわけではありません。ただし、選択制DCは注意が必要です。
iDeCoやマッチング拠出の所得控除も、社会保険の計算に使う給与を減らす仕組みではありません。[7]
選択制DCは、給与等として受け取るか、その分を会社のDC掛金にするかを選ぶ仕組みです。DCに回す分だけ、給与として受け取るお金は少なくなります。社会保険料の計算に使う給与の区分なども変わる場合があります。
その結果、将来の厚生年金や、病気・出産のときの手当金が少なくなる場合があります。今の保険料が減るかだけで決めず、会社に手取りと将来の給付の両方を確認しましょう。[7][8]
DB|会社の年金を知って、足りない分を考える
DBは「確定給付企業年金」の略です。会社のルールに沿って、勤続年数や給与などから給付額を計算します。企業型DCと違い、通常は自分で運用商品を選びません。[1][11]
DBの「受取額の計算ルール」って、たとえば?
DBも、自分の給与から引かれることがある?
DBは原則として会社が掛金を負担します。ただし、本人も掛金を出す制度や、給与で受け取るか選ぶ制度もあります。「DBがある=自分の負担はゼロ」とは決めつけられません。[7][11]
スマホでは、項目ごとに縦に並べて表示します。
| 掛金の出し方 | 給与との関係 | 本人から見た違い |
|---|---|---|
| 会社が全額負担するDB | 会社が掛金を出す | 本人が掛金を給与から天引きされる仕組みではない。給付見込額と受取条件を確認 |
| 本人負担もあるDB | 会社に加え、本人も掛金の一部を負担。給与から天引きされる場合がある | 負担する額と給付のルールを会社で確認。本人負担はiDeCoと同じ全額所得控除ではない |
| 選択制DB | 給与等として受け取るか、その分をDBの会社掛金にするかを選ぶ | 年金に回す分だけ、給与等で受け取る額は少なくなる。社会保険給付への影響も確認 |
選択制DBも、選択制DCと同様に、制度上は「会社が出す掛金」です。ただし本人から見ると、今、給与等で受け取れるお金を、将来の年金に回す選択です。給与等で受け取る場合と比べ、保険料の計算に使う金額や、将来の厚生年金・病気や出産のときの手当金が変わる場合があります。[7]
なお、通常のDBで本人が負担する掛金は、生命保険料控除の対象です。iDeCoやDCのマッチング拠出のような「掛金全額の所得控除」とは、控除の仕組みが異なります。[10]
会社負担のDBも、まず「用意されている備え」として確認する
本人負担や給与・ほかの待遇との引き換えがなく、会社がDBを用意してくれるなら、老後の備えとして計画に組み込むのが基本というのが本記事の考え方です。通常、個人がNISAのように加入先を選ぶ制度ではなく、勤務先の規約に沿って対象者や給付が決まります。[2][11]
DCとの大きな違いは、通常のDBでは、本人が投資信託などを選んで運用する必要がないことです。会社・基金などがまとめて運用し、給付は規約の計算方法に従います。通常のDBでは運用不足に会社が追加拠出する仕組みですが、リスク分担型など設計による違いもあります。[2][11]
- いくら、何歳から、何年間もらえる?
「年20万円」でも、10年間か終身かでは老後の計画が変わります。見込額の前提となる勤続年数と、一時金・年金の選択肢も確認します。[11] - 途中で退職した場合はどうなる?
定年まで勤めた場合の見込額を、そのまま自分の確定額と考えないようにしましょう。自分の勤続年数で受給資格があるか、脱退一時金や他制度への移換を選べるかを確認します。[11] - 金額が変わる条件は?
DBでも、市場金利等に連動する設計があります。また、一定の条件と手続きを満たす規約変更で給付が見直される場合があります。最新の給付見込額と会社の案内を確認します。[11][20] - 会社の退職金とは別枠? 自分の負担はある?
退職金の見込額にDBが含まれているか、本人掛金が必要か、給与受取との選択制かを確認します。「会社負担」と書いてあっても、給与や退職金との関係まで見て判断しましょう。[7][11]
会社が出してくれるなら、DCもDBも基本的にはありがたい制度なんだね。
そう。まずは会社の備えを把握しよう。DCは「どう運用するか」、DBは「いくらもらえるか」を確認する。そのあとで、自分のお金を追加するか考えると分かりやすいよ。
追加で積み立てるか迷ったら、ここで考え方を確認すればいいんだね!
iDeCo・企業型DC・DBは、どれも「60歳まで使えない」?
iDeCoと企業型DCは原則として老後まで引き出せませんが、DBは勤務先の規約によって扱いが異なります。「会社の年金だから、どれも同じ」とは考えないようにしましょう。
| 制度 | 老後前に使える? | 退職・転職したとき |
|---|---|---|
| iDeCo | 原則60歳まで引き出せない。加入期間などによって受取開始が遅くなる場合もある | 退職だけで解約できるわけではない。新しい働き方に応じた変更手続きなどを確認 |
| 企業型DC | 基本はiDeCoと同じ。原則として老後用で、受取開始には加入期間などの条件がある | 転職先のDCやiDeCoなどへの移換を確認。退職しただけで自由に現金化できる制度ではない |
| DB | 在職中に自由に引き出せるものではない。ただし「一律に60歳まで引き出せない」とは限らない | 規約・勤続年数などの条件を満たせば、脱退一時金として受け取れる場合がある。他制度へ移せる場合もある |
iDeCo・企業型DCにも、障害・死亡や厳しい条件を満たす脱退一時金などの例外があります。DBの「脱退一時金」は、規約に基づく退職時などの給付で、いつでも解約できるという意味ではありません。[2][6][11]
そのため、教育費など「使う時期が決まっているお金」をDC・iDeCoに入れる判断は慎重に。DBも、中途退職時に受け取れる可能性だけを理由に、教育費用の口座のようには扱わない方がよいでしょう。
なぜ会社が負担してくれる?企業側にもメリットがある
会社にとって企業年金は、給与・賞与・退職金と合わせた待遇の一部です。従業員の老後を支え、採用や定着につなげる狙いがあります。企業年金連合会も、退職給付制度の目的として人材確保・定着や老後生活の保障などを挙げています。実際の導入目的は会社によって異なります。[21]
- 働く人に選ばれ、長く働いてもらうため
「老後の備えも用意する」という待遇の魅力を高められます。採用や定着への効果が必ず出るという意味ではありません。 - 掛金を法人税の計算上の費用にできる
DC・DBの会社掛金は、原則として全額を損金(法人税の計算上の費用)に算入できます。これは、給与で支給する場合と比べて必ず有利だという意味ではありません。[2][10]
- 退職給付の費用を計画するため
特にDCは会社の掛金をあらかじめ定めるため、制度運営費などは別として、運用結果による給付不足を会社が穴埋めする必要がなく、費用を見通しやすい仕組みです。通常のDBでは、積立不足により会社の追加負担が必要になる場合があります。[1]
税負担を軽くできても、会社の掛金や制度運営の費用は残ります。また、既存の退職金制度の一部をDC・DBに組み替える場合もあり、すべてが従来の待遇への追加支出とは限りません。給与だけでなく、退職金も含めて何が増え、何が置き換わったかを確認しましょう。[2][7]
会社は、ただお金を余分に出しているわけじゃないんだね。
そう。老後を支える福利厚生として、会社にも人材確保などの狙いがあるんだ。ただし、会社の負担がなくなる制度ではないし、必ず全額が新しい上乗せとも限らない。自分の会社の給与・退職金との関係まで見よう。
DBがある人は「自分で積み立てる前に、見込額を知る」
DBは、会社が用意する老後の備えとして頼りになる存在です。ただし、あるだけで老後資金が足りるとは限りません。人事の資料などで、いくら・何歳から・何年間もらえるかを確認しましょう。
一時金で受け取れるか、転職した場合にどうなるかも会社によって異なります。また、どんな場合も固定額が必ず保証されるわけではなく、金利に連動する設計などもあります。[11]
たとえばDBがあっても、教育費の準備には別の積立が必要です。老後の備えにはDBを数え、教育費などにも使うお金はNISA、老後専用の余裕資金にはiDeCoを検討する、と役割を分けられます。
会社が示す退職金の見込額に、DBやDCが含まれている場合があります。「退職金+DB+DC」と足す前に、その内訳を確認してください。
「このDC・DBの掛金は、今の給与とは別に会社が出すものですか? 本人の給与から負担する分はありますか? 給与として受け取ることも選べますか?」
給与明細に天引きの欄がないだけでは、会社の上乗せか選択制かは判断できません。選択制では、最初から給与として支払われる額が少なくなっている場合もあるためです。
「会社掛金」「事業主掛金」という名前だけでも判断せず、お金の出どころと、選ばなかった場合の給与・退職金をセットで確認しましょう。[7]
iDeCo|老後まで使わないお金で、税金の負担を軽くする
iDeCoは、自分で掛金を出して運用し、老後に受け取る年金制度です。大きな特徴は、掛金が全額、所得控除の対象になること。所得税・住民税の負担を軽くできる場合があります。[3][9]
向いている人/慎重に考えたい人
- 向いている人:老後資金を準備したく、途中で引き出せなくても家計に支障のないお金を、無理なく積み立てられる人。
- 慎重に考えたい人:教育費などで途中に必要になる可能性がある人。税負担が少ない人や、積立に家計の余裕がない人。
掛金の所得控除で税金の負担を軽くできる点もメリットです。実際の軽減額は、所得や各種控除によって変わります。[9]
「掛金を出せば、その分が全部返ってくる」という意味ではありません。軽減額は所得や税率で変わります。所得税・住民税がかからなければ、その税の掛金控除による軽減効果は得られません。[9]
原則として途中で自由に引き出せず、受取開始も全員が必ず60歳とは限りません。また、加入・資産管理などの費用がかかります。税金が軽くなることだけで決めず、続けられる額で考えましょう。[3][6]
iDeCoも、投資信託などの商品を選べば値下がりする可能性があります。「老後の制度だから元本は守られる」とは限りません。NISA・企業型DCとの共通点は、この後の運用リスクの説明で確認しましょう。[3][6]
DC・DBに加入していると、iDeCoに積み立てられる額は変わる?
会社のDC・DBへの加入は、iDeCoの掛金上限に影響します。「会社の年金」と「自分のiDeCo」に、税制優遇のある年金の共通枠があるためです。以下は2026年10月時点の会社員の整理です。[2]
- 企業年金がない会社員:iDeCoは月2万3,000円まで。
- DC・DBなどがある会社員:iDeCoは最大月2万円。さらに、会社のDC掛金・DB等の掛金相当額・iDeCoを合計して月5万5,000円以内という条件があります。
DB等の「掛金相当額」は、給付水準を掛金額に換算したものです。将来もらえる年金額そのものや、自分の給与から引かれる額とは違います。会社の資料で確認できます。[2]
共通枠5万5,000円から会社の4万円を引くと、残りは1万5,000円です。iDeCoの「最大2万円」より残りの枠が小さいため、この例のiDeCo上限は月1万5,000円になります。
会社のDC掛金が月1万円でDBがなければ、共通枠に余りがあっても、現行のiDeCo上限は月2万円です。
いずれも、マッチング拠出をしておらず、毎月拠出などの併用条件を満たす会社員の例です。2026年10月時点では、本人がマッチング拠出をしている間はiDeCoへ同時に拠出できません。[2]
2026年12月1日からは改正が予定されています。会社員等の共通枠は月6万2,000円となり、企業年金がない人は原則としてiDeCoでその枠を利用し、企業年金がある人は企業年金等と合計してその枠を利用する仕組みです。加入前に、自分の上限と併用条件を会社・運営管理機関で確認してください。[4][18][30]
iDeCoの枠が小さくなることだけで、会社の年金が不利だとは判断できません。給与などを減らさず会社が出す掛金も、老後の備えになります。iDeCoで自分が出せる額だけでなく、会社の備えを含めて必要な追加額を考えましょう。上限いっぱいに積み立てる必要もありません。
iDeCoを受け取るとき、税金はいくら?
一時金なら税額0円になる場合もあります。ただし「積立中に節税できるから、受取時も全額非課税」とは限りません。受取額、控除計算に使う期間、会社の退職金などで変わります。
次は2026年の税制で計算した、架空の一時金の例です。日本の居住者が「退職所得の受給に関する申告書」を提出し、他の退職金・DC・DB等の一時金との期間重複による控除調整がなく、表の期間を退職所得控除の計算に使えると仮定します。控除の追加・税額控除・確定申告による精算などの個別事情と、受取手数料は含めていません。[25][17]
| 控除計算の期間 | 受け取る一時金 | 所得税等+住民税の目安 |
|---|---|---|
| 20年(控除800万円) | 800万円 | 0円 |
| 20年(控除800万円) | 1,000万円 | 約15.1万円(151,050円) |
| 30年(控除1,500万円) | 1,000万円 | 0円 |
制度上の計算方法を示す試算です。これから20年・30年後にも同じ税制が続くという意味ではありません。実際の控除計算の期間は、掛金を出した期間や他制度からの資産移換などによって確認が必要です。[25][17][26]
1,000万円で税金が約15.1万円になる計算を見る
- 20年の退職所得控除:40万円×20年=800万円
- 税金を計算する対象額:(1,000万円−800万円)÷2=100万円
- 所得税・復興特別所得税:100万円×5%×1.021=51,050円
- 住民税:100万円×10%=100,000円
- 合計:151,050円。受取手数料を考慮しない税引後の額は9,848,950円です。
受取額全体の1,000万円に、そのまま税率を掛ける計算ではありません。まず控除を差し引き、原則として残りの半分を課税対象にします。この例は、2026年の源泉徴収等の計算に基づきます。[25][17][26]
会社の退職金や企業型DCなどと、控除計算に使う期間が重なる場合には、控除額が調整されることがあります。同じ年に受け取る場合だけでなく、受取年をずらしても調整対象になる場合があります。「何年空ければよい」と自己判断せず、受取額・受取年・対象期間を並べて、運営管理機関や税務署等で確認しましょう。[17]
年金として分けて受け取る場合は、公的年金などとの合計で考えます。iDeCoの老齢給付金を年金で受け取る場合も、税法上の「公的年金等」に含まれます。iDeCoだけに独立した公的年金等控除がもう1つ付くわけではありません。年齢、公的年金・DB等の受取額、ほかの所得、所得控除によって税額が変わるため、上の一時金の試算は使えません。[2][27][28][29]
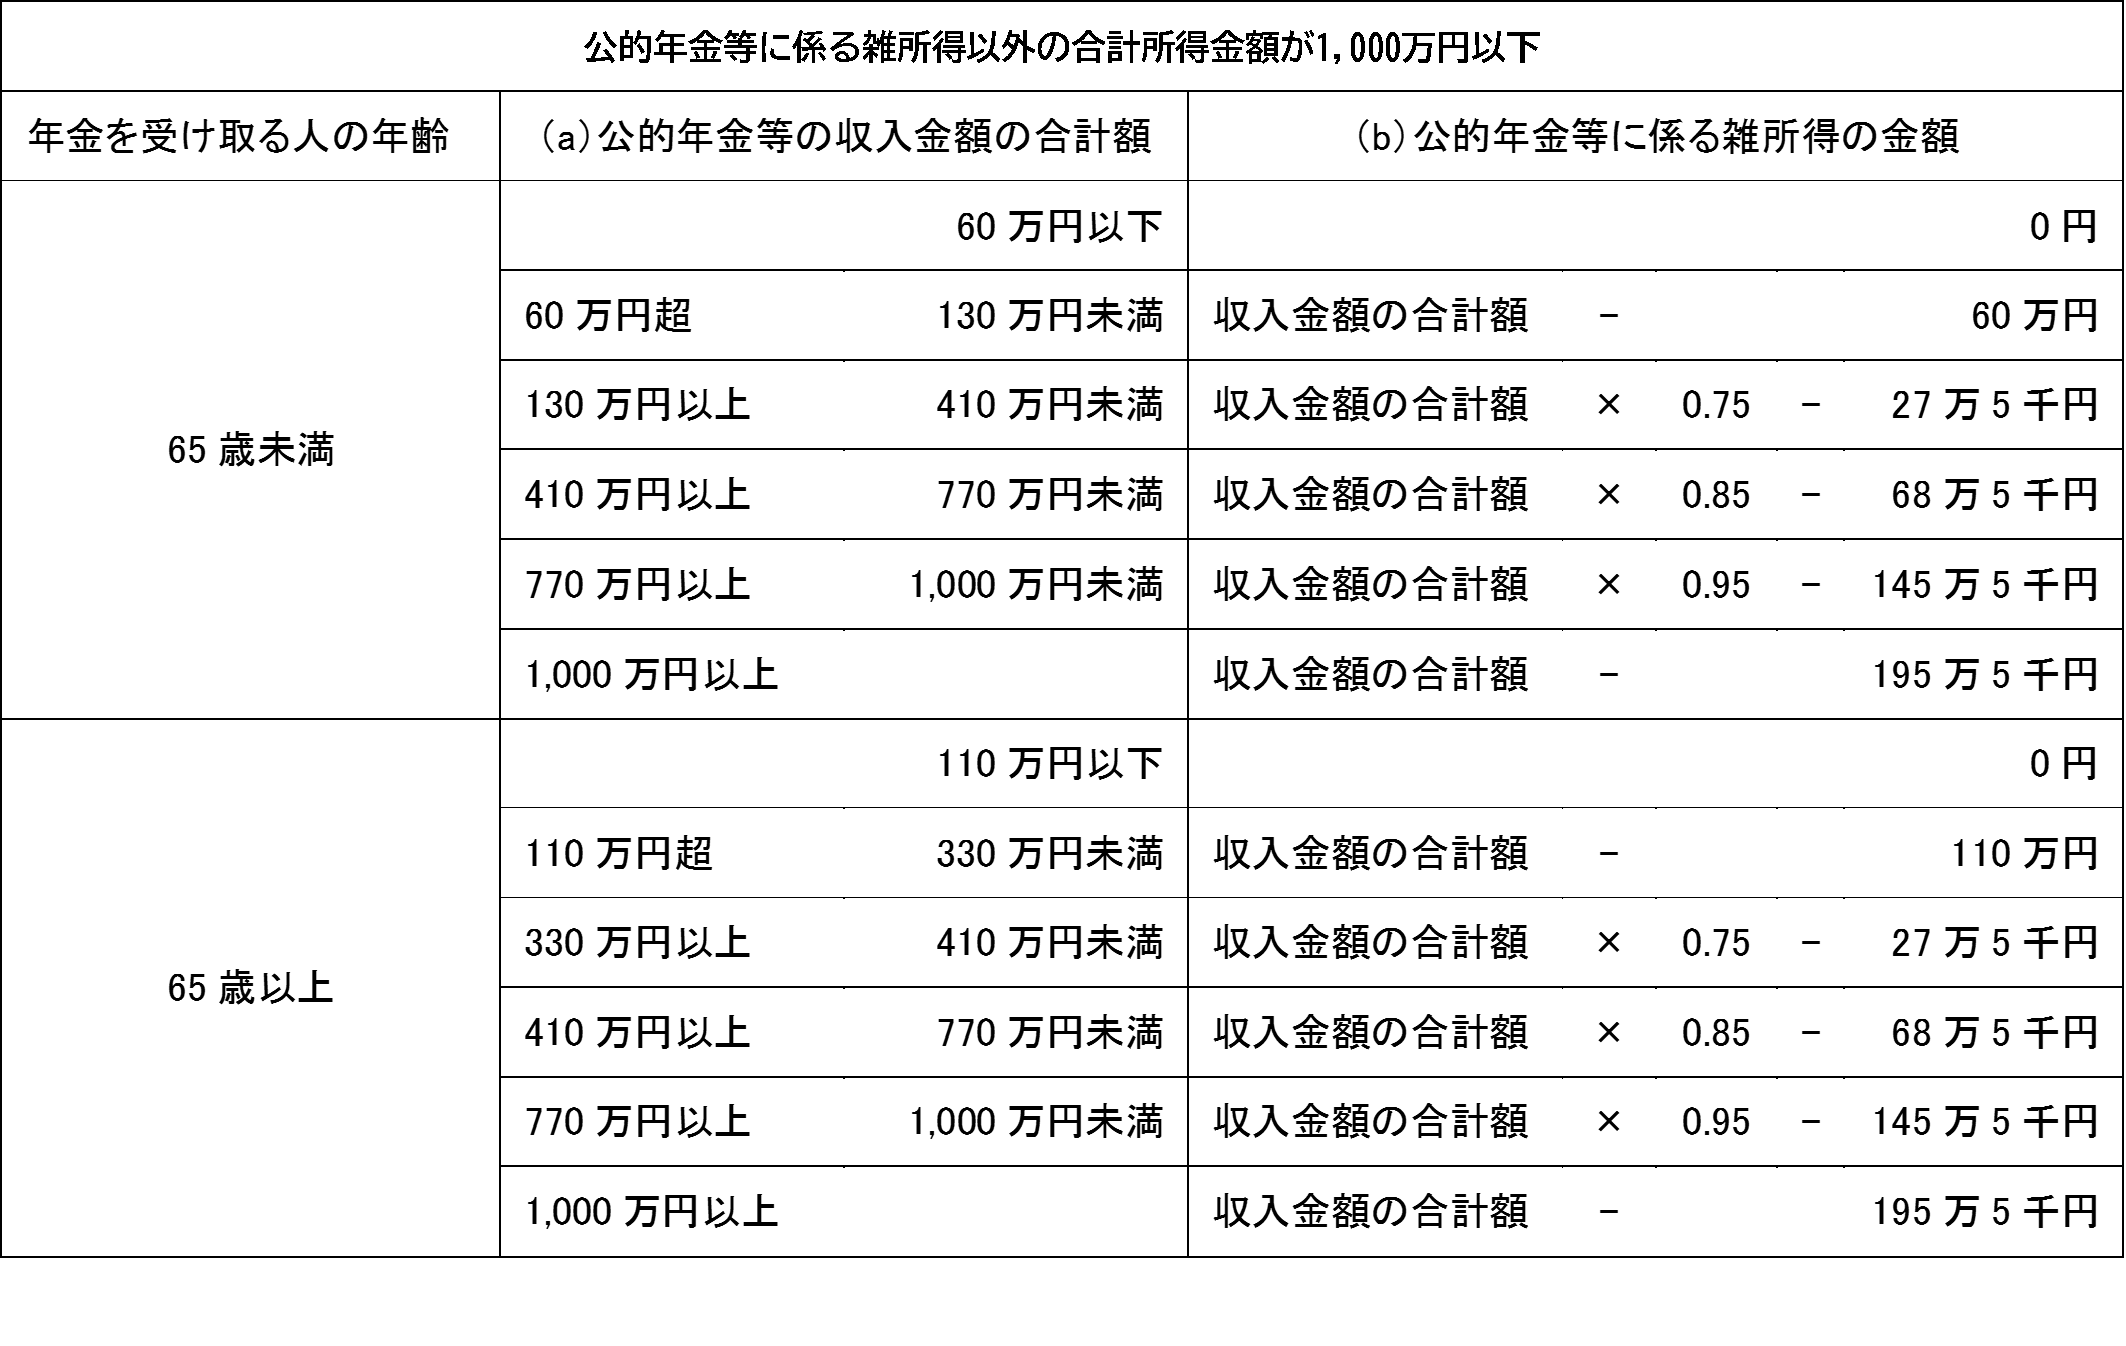
たとえば65歳以上で、公的年金等以外の合計所得が1,000万円以下なら、所得税の公的年金等控除の最低額は年110万円です。iDeCoを含む年金収入の合計が年110万円以下で、ほかの所得もなければ、この年金に係る雑所得は0円になります。一方、公的年金だけで控除を使っている人は、iDeCo年金が加わると税負担が増える場合があります。[27]
実際の受取方法は、会社の退職金・公的年金と合わせて比較しましょう。復興特別所得税などの上乗せ分は、税制改正で変わる場合があります。受取時点の制度で確認してください。
NISA|教育費にも老後にも、使い道を残して運用する
NISAは、対象となる投資の利益が非課税になる制度です。iDeCoのような掛金の所得控除はありませんが、売却して教育費・住宅資金・老後資金などに使える柔軟さがあります。[5]
向いているのは、使い道を残しながら長く運用したい人
「今は老後用のつもりだけれど、将来、教育費に使うかもしれない」。そんな人にはNISAが候補になります。ただし、売却できることと、必要な金額が確実に用意できることは別です。[5]
入学金など、支払日と必要額が決まっているお金を、直前まで投資に置き続けるのは慎重に考えましょう。NISAは「いつでも売れるから安全」な制度ではありません。
NISAを売ったお金は、何営業日で使える?
NISA共通の「売却後○営業日以内」という決まりはなく、買っている商品と金融機関によって異なります。「注文する日」「取引が成立する日(約定日)」「代金を受け渡す日(受渡日)」「銀行に着金する日」を分けて確認しましょう。
- 国内株式・国内上場ETF等:通常の取引では、売買成立日の2営業日後が受渡日です。成立日を1日目と数えると3営業日目。祝日がない週の月曜に売買が成立すれば、水曜が受渡日になります。[22]
- 投資信託:商品ごとに異なります。たとえばeMAXIS Slim 全世界株式(オール・カントリー)は、売却申込受付日を含めて原則6営業日目から販売会社が代金を支払います。受付日の5営業日後に当たるので、祝日等がなく月曜に受け付けられた例なら、翌週月曜が目安です。[23]
ここでいう営業日は、土日・祝日等を除いた日です。締切後の注文や、海外市場の休業等による申込不可日では、受付日が後ろにずれることがあります。市場の混乱などによる受付停止・支払遅延の可能性もあり、「必ずこの日までに入金」という保証ではありません。
受渡日が分かっても、銀行に自動で振り込まれるとは限りません。出金指示の締切と利用するサービスを確認します。たとえばマネックス証券の通常出金では、所定の前営業日の締切までに指示すれば、受渡日に銀行へ振り込まれる例が示されています。ほかの金融機関でも同じ時刻・日程とは限りません。[24]
使う日が決まっているお金は、注文画面の「受渡日」+出金画面の「銀行への振込予定日」まで確認しましょう。これは日程の話で、売却時に投資額を下回るリスクは別に残ります。
iDeCoも元本割れする?長期・積立・分散でできること
NISA・iDeCo・企業型DCはいずれも、投資信託などを選べば値下がりする可能性があります。資産の価値や売却して受け取る額が、投資した金額を下回ることを「元本割れ」といいます。[2][3][5]
iDeCo・企業型DCで定期預金などの元本確保型商品を選ぶ場合も、制度の手数料まで含めると、受取額が積み立てた金額を下回ることがあります。税金の優遇と、運用結果は分けて考えましょう。[2][6]
では、リスクにどう備えるのでしょうか。初心者が押さえたいのは、次の3つです。
- 積立:買う時期を分け、一度に高い価格で買ってしまうリスクを抑える考え方。
- 分散:投資先を複数の企業・地域・資産などに分け、特定の投資先の不振に偏らないようにする考え方。
- 長期:短期の値動きで売買を繰り返さず、成長や複利の効果を取り込む機会を持つ考え方。
金融庁も、長期・積立・分散を組み合わせることを、リスクを軽減しながら資産形成に取り組むための選択肢として説明しています。[19]
毎月一定額で積み立てると、価格が高いときは少なく、安いときは多く買うことになります。金融庁も、積立投資では一括投資に比べて、高値でまとめて買ってしまうおそれの軽減が期待できると説明しています。[19]
ただし、長く積み立てれば元本割れしなくなる、という意味ではありません。積立は「買う時期」を分ける方法であり、現金化する直前の値下がりを防ぐものではありません。投資先や費用、続ける期間によっても結果は変わります。[19]
たとえば長年積み立てていても、大学の入学金を払う直前に相場が急落すれば、積み上げた資産も値下がりします。積立中に利益が出ていても、必要な日に必要額を用意できるとは限りません。
そのため本記事では、支払日と必要額が決まっているお金は、時期が近づくにつれて必要な分を段階的に現金へ移す、という準備も提案します。運用を続けるお金と、確実に使うお金を分けるためです。
iDeCo・企業型DCでは、選べる商品の範囲内で、値動きの小さい商品へ配分を変える方法もあります。ただし、原則として受給条件を満たす前に自由に引き出せるわけではありません。[2][3]
制度は税金と受取条件で選び、運用リスクは商品と使う時期で考える。この2つを分けると、NISA・iDeCo・企業型DCを比較しやすくなります。
NISAとiDeCoの違いは、ここを押さえる
スマホでは、項目ごとに縦に並べて表示します。
| 比べる点 | NISA | iDeCo |
|---|---|---|
| 税金のメリット | 対象の運用益が非課税。購入額の所得控除はない | 掛金は所得控除の対象。運用益は運用中非課税 |
| お金を使う時期 | 必要に応じて売却できる。国内株は売買成立の2営業日後に受渡し。投資信託は商品ごとに異なり、オルカンは申込受付日を含め原則6営業日目から支払い。銀行への出金も確認 | 原則60歳以降。加入期間等で受取開始の条件が変わる |
| 受け取るとき | 対象の利益は非課税 | 一時金・年金の控除がある。控除調整のない20年・一時金1,000万円の例では税額約15.1万円。条件で変わる。税額の試算を見る |
| 費用 | 信託報酬(投資信託を持っている間にかかる運用・管理の費用)や売買手数料など | 商品の費用に加え、加入・資産管理等の制度の費用 |
iDeCo・DC・DBなどの一時金と会社の退職金を受け取るときは、受取時期などで控除の計算が変わる場合があります。受取時にも税金の確認が必要です。[2][10][17]
結局、自分はどう組み合わせればいい?
ここからは、実在の家庭ではない架空の例です。金額を一律に勧めるのではなく、組み合わせ方のイメージとして見てください。
子育て中で、教育費にも使いたい
たとえば:勤務先に会社上乗せのDCがあり、自分でも積立を始めたい人。
会社DCを老後の備えとして確認し、長期間使わず値下がりにも対応できる分はNISAを候補に。教育費の支払時期が近づいたら、必要額を段階的に現金へ移す準備も考えます。老後まで使わない余裕が別にあれば、iDeCoやマッチング拠出を比較します。
老後専用のお金を積み立てる余裕がある
たとえば:近い将来の支出は確保できていて、税金も負担している人。
iDeCoやマッチング拠出を候補に。会社DCがある場合は商品と費用を比較します。老後前に使う可能性のある分は、NISAなどで使い道を残します。
会社にDBと企業型DCの両方がある
たとえば:会社の制度は充実しているけれど、追加の積立が必要か迷う人。
まずDBの見込額とDC残高を確認。老後の不足が大きければ追加の年金積立を検討し、教育費など他の目的が優先ならNISAを候補にします。両方があってもiDeCoを使える場合があります。
会社に企業年金がない
たとえば:退職一時金の有無をまだ確認していない人。
公的年金と退職金の見込額を調べます。そのうえで、老後専用ならiDeCo、使い道を残したいならNISAを検討。目的が分かれていれば併用も選択肢です。
結局、NISAが先? iDeCoが先?
教育費にも使いたいならNISAが候補。老後専用にできて、所得控除も生かせるならiDeCoが候補だよ。会社の備えと、使う時期を合わせて決めよう。
制度のお得さだけじゃなく、自分のお金の使い道から選ぶんだね。
自営業・フリーランス、その他の制度を確認したい方へ
自営業者は、収入の変動や事業資金も踏まえて、NISAと老後向け制度を検討します。会社員向けと使える制度が異なります。
- 国民年金基金:対象の第1号被保険者等が利用する上乗せ年金。iDeCoと共通の掛金枠があり、預金のように自由に解約・払戻しする制度ではありません。
- 付加年金:対象者が月400円を上乗せする制度。国民年金基金とは併用できません。iDeCoと併用する場合も上限の確認が必要です。
- 小規模企業共済:加入資格のある小規模事業主・役員等の退職への備え。会社員が副業をしているだけで加入できるものではありません。
- 財形年金貯蓄:勤務先に制度がある場合の老後向け貯蓄。契約時55歳未満などの条件があり、一定範囲の利子等が非課税になります。
対象者・掛金枠・受取条件はそれぞれ異なります。ここでは選択肢の紹介にとどめ、詳細は制度運営者の資料で確認してください。[2][13][14][15][16]
始める前に、会社と家計で3つ確認しよう
- 会社の制度と、お金の出どころを確認する
DC・DB・退職一時金の有無に加え、給与とは別の会社負担か、本人の給与からの負担か、給与受取との選択かを確認。選択制なら手取りと将来給付の差も聞く。 - 使う時期を決める
教育費など老後前に使うお金か、老後専用にできるお金かを分ける。毎月の積立額に加え、使う前に必要額をどう確保するかも考える。 - 積立先を比較する
途中で使う可能性があればNISA、老後専用ならiDeCo等を候補に。会社の制度との併用条件・商品・費用を確認。
会社の年金を確認して、足りない備えを自分で足す。教育費にも使いたいのか、老後専用にできるのか。この2つが分かれば、選ぶ制度も組み合わせ方も考えやすくなります。
加入上限・2026年の制度改正を詳しく確認する
以下は2026年10月25日時点です。上限は積立目標ではなく、利用できる最大額のルールです。
- 企業年金がない会社員のiDeCoは、現行では原則月2万3,000円まで。
- 企業年金がある会社員は、現行では原則月2万円まで。会社DC掛金とDB等の掛金相当額によって、さらに低くなる場合があります。
- 企業年金と併用するには、各月拠出などの条件があります。本人がマッチング拠出を利用している間は、iDeCoへ同時に拠出できません。
- 2026年4月、マッチング拠出の本人掛金を会社掛金以下にする法令上の制限は撤廃済みです。総枠と会社規約は引き続き確認します。
2026年12月1日以降の第2号加入者(会社員・公務員など)のiDeCo上限は、企業年金の有無で次のように考えます。
- 企業年金なし:iDeCoは原則、月6万2,000円まで。現行の月2万3,000円から引上げ予定です。
- 企業年金あり:企業年金等と合計して月6万2,000円が上限です。iDeCoに使える枠の内訳は、会社の資料で確認しましょう。
実際にiDeCoへ積み立てられる額は、企業型DCの会社掛金やDB等の他制度掛金相当額などを会社の資料で確認しましょう。2026年12月以降も、本人がマッチング拠出を利用している間はiDeCoへ同時に掛金を出せません。会社に制度があるだけでなく、本人の利用状況を確認しましょう。[4][18][30]
第1号加入者(自営業・フリーランスなど)のiDeCo・国民年金基金等の共通枠は、月7万5,000円へ引上げ予定です。これらは改正後の上限であり、2026年10月24日時点の現行上限とは分けて確認してください。[4]
iDeCoの国民年金基金連合会の加入中手数料は、2027年1月26日の掛金引落し分から120円/月へ変更予定です。現行は掛金納付時105円。これら以外の費用も確認してください。[6][12]
新しい上限は2026年12月分の掛金から、口座引き落としでは2027年1月分からの予定です。増額を希望する場合は手続きが必要です。締切・反映時期は利用する運営管理機関で確認してください。[31]
参考資料・確認日(1〜31)
確認日:2026年10月24日。制度の仕組みは以下の一次資料を参照し、向き不向きと組み合わせは本記事の判断の目安として整理しています。
- 厚生労働省「私的年金制度の仕組みと考え方」
公表・更新日表示は未確認/確認日:2026年10月24日
https://www.mhlw.go.jp/stf/nenkin_shikumi_015.html会社員の公的年金に私的年金を上乗せする位置づけを再確認:2026年10月25日。
DC・DBの英語名と、拠出建て・給付建ての会社側の負担の違いを確認。 確認日:2026年10月25日。
- 厚生労働省「確定拠出年金制度の概要」
公表・更新日表示は未確認/確認日:2026年10月24日
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/gaiyou.html今回の関連箇所の再確認日:2026年10月25日。
「2.制度の概要(6)税制」の企業型DC・拠出時の欄で、事業主が拠出した掛金の全額損金算入を確認。DBの税務は出典10も参照。
- iDeCo公式「加入資格・掛金・受取方法等」
公表・更新日表示は未確認/確認日:2026年10月24日
https://www.ideco-koushiki.jp/guide/structure.html加入資格・掛金の設定単位などの確認に使用。上限額の古い記載は使用せず、現行上限は厚労省の出典2、改正は出典4・18・30・31を参照。
- 厚生労働省「2025年の制度改正」
更新日表示は未確認。2026年4月1日施行済み/12月1日施行予定を区別/確認日:2026年10月24日
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html「iDeCo・企業型DC・国民年金基金の拠出限度額の引き上げ」の見出しに、次の施行予定日が明記されています。
2026年12月1日施行予定
同節の本文に、第2号加入者の枠を企業年金と共通の月6.2万円に一本化する説明があります。ページの公表・更新日表示は確認できず。確認日:2026年10月24日。
今回の関連箇所の再確認日:2026年10月25日。
- 金融庁「NISAを知る」
公表・更新日表示は未確認。未成年向けの2027年開始予定は本記事の成人向け現行制度と区別/確認日:2026年10月24日
https://www.fsa.go.jp/policy/nisa2/know/index.htmlNISAの愛称の由来(Nippon Individual Savings Account)を確認。 確認日:2026年10月25日。
- iDeCo公式「よくあるご質問」
公表・更新日表示は未確認/確認日:2026年10月24日
https://www.ideco-koushiki.jp/faq/iDeCoの愛称の由来と、原則として受給年齢まで引き出せないことを確認。 確認日:2026年10月25日。
- 厚生労働省「第29回企業年金・個人年金部会 資料1」
2023年11月13日。選択制DC・DBの説明(資料45ページ等)/確認日:2026年10月24日
https://www.mhlw.go.jp/content/10600000/001166410.pdf掛金の出どころと選択制DC・DBの給与受取については資料44ページ、社会保険・雇用保険への影響とマッチング拠出・iDeCoとの違いは45ページを参照。確認日:2026年10月24日。
今回の関連箇所の再確認日:2026年10月25日。
- 日本年金機構「標準報酬月額」
2020年9月1日更新。報酬と保険料・年金額の関係を参照/確認日:2026年10月24日
https://www.nenkin.go.jp/service/yougo/hagyo/hyojunhoshugetsu.html - 国税庁「No.1135 小規模企業共済等掛金控除」
2026年4月1日現在法令等/確認日:2026年10月24日
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm今回の関連箇所の再確認日:2026年10月25日。
- 国税庁「No.5231 確定給付企業年金等に係る課税関係」
2026年4月1日現在法令等/確認日:2026年10月24日
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5231.htm - 企業年金連合会「DBの年金Q&A」
公表・更新日表示は未確認/確認日:2026年10月24日
https://www.pfa.or.jp/qa/kyufu/kyuufu01.html今回の関連箇所の再確認日:2026年10月25日。
中途退職時のDBの脱退一時金・他制度への移換を確認。 確認日:2026年10月25日。
- 国民年金基金連合会「iDeCo加入者に係る手数料を見直します」
資料内の公表日記載なし。2027年1月26日の掛金引落し分から適用/確認日:2026年10月24日
https://www.ideco-koushiki.jp/library/pdf/leaflet202604.pdf - 国民年金基金連合会「加入に関するFAQ」
公表・更新日表示は未確認/確認日:2026年10月24日
https://www.npfa.or.jp/system/faq_kanyu.html - 日本年金機構「付加保険料の納付」
2026年7月23日更新/確認日:2026年10月24日
https://www.nenkin.go.jp/service/kokunen/hokenryo/fukanofu.html - 中小機構「小規模企業共済の資格要件FAQ」
公表・更新日表示は未確認/確認日:2026年10月24日
https://kyosai-web.smrj.go.jp/topics/faq_s_kanyushikaku.html - 厚生労働省「財形貯蓄制度」
公表・更新日表示は未確認/確認日:2026年10月24日
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000106564.html - 国税庁「No.2732 退職手当等に対する源泉徴収」
2026年4月1日現在法令等/確認日:2026年10月24日
https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2732.htm - 厚生労働省「国民年金基金令等の一部を改正する政令の公布について(通知)」
2025年12月24日(年発1224第1号)/確認日:2026年10月24日
https://www.mhlw.go.jp/web/t_doc?dataId=00tc9646&dataType=1&pageNo=1「1.(3) iDeCoの拠出限度額の見直し」より、原文:
枠内(6.2万円)でiDeCoの掛金の拠出、いわゆる「穴埋め」を可能とする。
企業型DCの掛金額や他制度掛金相当額を踏まえ、共通の枠を利用する仕組みを説明しています。旧来のiDeCo単体の上限を単に追加する説明にはしていません。
今回の関連箇所の再確認日:2026年10月25日。
- 金融庁「NISAを利用する皆さまへ」
2024年6月(2025年9月改訂)/確認日:2026年10月24日
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/slide_202406.pdf資料1ページの運用成果を保証しない旨、5ページの「長期・積立・分散投資の考え方」を参照。現金化する時期に備える説明・教育費の例は、本記事の提案・説明用の例です。
今回の関連箇所の再確認日:2026年10月25日。
- 厚生労働省「確定給付企業年金Q&A」
2025年12月26日版/確認日:2026年10月25日
https://www.mhlw.go.jp/content/12500000/001621467.pdf番号70~74(PDF14~16ページ):給付減額の理由、同意・規約変更の手続きを確認。会社の判断だけで自由に減らせるという説明にはしていません。
- 企業年金連合会「企業型確定拠出年金 制度運営ハンドブック」第4版
2018年9月/確認日:2026年10月25日
https://www.pfa.or.jp/jigyo/jimushien/files/kigyoudcunei_handbook.pdf「退職給付制度の目的は従業員の満足度向上にある」の説明を参照。人材確保・定着、老後生活の保障など、制度導入の目的の説明に使用。古い資料のため、加入条件・上限・税制改正の根拠には使用していません。
- 日本取引所グループ「株式等の決済期間短縮化(T+2化)」
2019年7月16日約定分からの実施を記載。ページ更新日表示は未確認/確認日:2026年10月25日
https://www.jpx.co.jp/equities/clearing-settlement/tplus2-settlement-cycle/国内株式等の受渡しは取引日から起算して3営業日目(2営業日後)。
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」商品資料
配信資料の作成基準日:2026年9月30日/確認日:2026年10月25日
https://doc.wam.abic.co.jp/ap02rs/contents/report/JP90C000H1T1.html発行者の商品資料の配信版「換金代金」で、換金申込受付日から起算して6営業日目から支払う旨を確認。一般の投資信託すべてに当てはめない。
- マネックス証券「投資信託の売却代金はいつ出金できますか?」
公開:2021年11月22日/更新:2026年4月30日/確認日:2026年10月25日
https://faq.monex.co.jp/faq/show/4931?site_domain=default受渡日と銀行出金の違い、および所定の締切までの出金指示で受渡日に銀行へ振り込む例を参照。
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
2026年4月1日現在法令等/確認日:2026年10月25日
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htmiDeCo等の老齢一時金の退職所得扱い、退職所得控除、原則2分の1計算、申告書提出の扱いを参照。
- 横浜市「課税の特例」退職所得の課税の特例
最終更新:2026年5月1日/確認日:2026年10月25日
https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/kojin-shiminzei-kenminzei/kojin-shiminzei-shosai/tokurei.html退職所得に対する市民税6%・県民税4%(合計10%)と計算方法を参照。
- 国税庁「No.1600 公的年金等の課税関係」
2026年4月1日現在法令等/確認日:2026年10月25日
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm国税庁No.1600の速算表(令和8年4月1日現在)。65歳以上・公的年金等に係る雑所得以外の合計所得1,000万円以下の最低額110万円は、速算表の画像(図1:公的年金等に係る雑所得以外の合計所得1,000万円以下の区分)で確認。iDeCoの老齢年金が公的年金等に含まれる法的根拠は出典28・29を参照。
- e-Gov法令検索「所得税法」第35条第3項第3号
所得税法35条3項3号:確定給付企業年金法の規定に基づく年金、およびこれに類する年金で政令で定めるもの。公表・更新日表示は未確認/確認日:2026年10月25日
https://laws.e-gov.go.jp/law/340AC0000000033e-Gov法令APIの原文でも確認。
- e-Gov法令検索「所得税法施行令」第82条の2第2項第6号
所得税法施行令82条の2第2項6号:確定拠出年金法の企業型年金規約・個人型年金規約に基づく老齢給付金として支給される年金。公表・更新日表示は未確認/確認日:2026年10月25日
https://laws.e-gov.go.jp/law/340CO0000000096e-Gov法令APIの取得原文で、Article Num="82_2"/Paragraph Num="2"/Item Num="6"を照合。API原文(XML)の当該号には「企業型年金規約又は」「個人型年金規約」に基づく「老齢給付金として支給される年金」が列挙されています。
- 厚生労働省「企業型DCの拠出限度額が5.5万円から6.2万円に引き上げられます!」
p.1の2026年12月以降のiDeCo加入要件(マッチング拠出を利用していないこと)と共通枠を本文・画像で確認。公表・更新日:資料内に明記なし。確認日:2026年10月25日。 - 厚生労働省「iDeCoの拠出限度額と加入可能年齢が引き上げられます」
p.1の2026年12月分/2027年1月口座引き落とし分と増額手続き。公表・更新日:資料内に明記なし。確認日:2026年10月25日。