NISAは、対象となる投資の利益を非課税にする制度です。口座を開くだけで利益が生まれるわけではなく、買う商品と家計に合う金額を決める必要があります。この記事では制度の枠、試算の読み方、買う前に確認する順番を整理します。
数値例は計算条件を示した架空の例です。過去の口座記録は別の節に分け、将来の利益を示すものとして扱いません。
NISAは投資商品ではなく、利益に対する税制の仕組み
非課税になることと、元本が守られることは別です。同じNISA口座でも、投資先、費用、為替の影響によって値動きは変わります。まず使う予定のある生活費や緊急時の備えを分け、その後に投資できる額を考えましょう。
年間の枠と、保有する商品の総枠を区別する
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 対象の例 | 一定の基準を満たす投資信託等 | 上場株式・投資信託等(除外対象あり) |
| 非課税保有限度額 | 両枠合計1,800万円 | 合計の内数として1,200万円まで |
| 非課税保有期間 | 無期限 | 無期限 |
両枠は併用できます。2023年までの一般NISA・つみたてNISAで保有する商品は、この総枠の外で旧制度に従って管理されます。上限まで使うことが目標ではありません。制度の全体は金融庁:NISAを知るで確認できます。
100万円で買った商品を売却した例
購入額100万円の商品を140万円で売っても、80万円で売っても、翌年以降に再利用できる総枠は100万円です。売却時の評価額ではなく購入額で考えます。売却した年の年間投資枠がその場で戻るわけではなく、翌年以降も年間120万円・240万円の範囲内で購入します。
使わなかった年間投資枠を翌年の年間上限へ上乗せすることはできません。「今年の枠が余っているから」という理由だけで、必要なお金まで投資に回さないようにしましょう。
非課税でも、損失と配当の受取方法には注意する
- NISAの損失は、課税口座の利益と損益通算したり、翌年以降に繰り越したりできません。
- 国内上場株式等の配当を非課税で受け取るには、原則として証券会社で受け取る「株式数比例配分方式」の設定を確認します。
- 同じ年に新しく投資するNISAの金融機関は1つです。年単位で変更できますが、変更前の機関で持っている商品をどう管理するかも確認します。
配当の設定や金融機関変更の期限・手続は、金融庁:NISA早わかりガイド(2025年9月改訂)と利用先の案内を照合してください。利益がある前提の説明だけでなく、損をした場合と売却する場合の扱いまで把握してから始めます。
毎月1万円の積立を、条件を明示して試算する
毎月末に1万円を20年間(240回)積み立てる架空例です。年率は運用コスト控除後に毎年一定と仮定し、月利を「(1+年率)の1/12乗−1」で計算しています。対象の利益がNISAで非課税になる前提で、税の追加控除はしていません。
| 仮定年率 | 積立元本 | 20年後の計算上の金額 |
|---|---|---|
| 0% | 240万円 | 240.0万円 |
| 3% | 240万円 | 約326.9万円 |
| 5% | 240万円 | 約405.8万円 |
年率が一定という条件は現実の市場とは異なります。途中や売却直前に値下がりする可能性もあります。例えば評価額300万円が30%下がれば210万円になり、90万円の減少です。使う時期が近い資金まで同じリスクを取る必要はありません。
試算を見るときは、積立のタイミング、費用、税、期間、想定利率をそろえます。好調だった期間の数字だけを将来に延長せず、積立を減らす場合や、評価額が下がる場合も家計で対応できるか確かめます。
過去に掲載した口座記録は、年率と区別して読む
以前の記事に掲載した口座記録では、評価額6,741,299円、評価損益+2,402,442円、表示された損益率+55.37%でした。これは過去の掲載記録であり、現在の評価額でも、毎年の利回りでもありません。
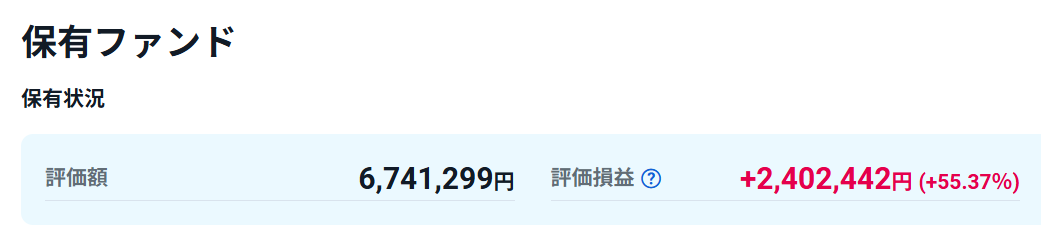
上記の評価額から評価損益を引いた差額は4,338,857円です。この差額に対する評価損益の割合は約55.37%になります。ただし差額を生涯の総入金額や実現利益とみなすことはできません。
本文では運用開始を2021年ごろと紹介していましたが、正確な評価基準日、各入出金の日付と金額、売却、分配金、旧NISAと新NISAの内訳は、この掲載記録だけでは確認できません。そのため「約5年だから年率約11%」とは計算しません。年率の評価には資金を追加した時期などの情報が必要です。1つの口座の結果から、他の人の将来の利益を見積もることもできません。
商品は、名前より投資先と費用で比較する
全世界株式型と米国株式型は、投資する地域や企業の範囲が異なります。全世界株式型にも米国の企業が含まれるため、両方を買えば自動的に分散が進むとは限りません。保有銘柄と地域の重なりを確認しましょう。
| 項目 | 確認する資料・内容 |
|---|---|
| 投資先 | 目論見書の地域・資産・連動する指数 |
| 値動きの要因 | 株価、為替、特定地域や企業への集中 |
| 費用 | 購入・保有・売却時の費用と運用報告書 |
| 使う予定 | 売却から現金を受け取るまでの日数 |
| NISA対象 | 利用する枠で買えるか、利用先の最新表示 |
過去の高いリターンだけで選ばず、価格が下がったときにも家計を維持できる額にします。個別株では事業、利益、財務、配当方針まで確認します。株価が安い、配当利回りが高いというだけで割安とは判断できません。株式分析の入門記事も参考にしてください。
口座選びと積立設定は、この順番で確認する
- 支払い予定と緊急時の備えを除き、継続できる月額を決める。
- 金融機関で、買いたい商品の取扱い、費用、操作性、問い合わせ先を比べる。
- 他の金融機関にNISA口座がないか確認し、必要書類と変更・開設の手順を確認する。
- 対象商品・投資枠・買付日・引落方法・金額を確認して設定する。
- 初回の注文と引落しを確認し、家計が変わったら積立額を見直す。
カード積立のポイントだけで決めず、カードの費用、付与対象、上限、条件変更も含めて比較します。手続にかかる時間は申込状況などで変わるため、特定の日数で完了すると見込まず、利用先の案内で確認してください。
以下の証券会社のバナーはサービスを比較する際の入口です。掲載順は推奨順位ではありません。リンク先で商品・費用・対象条件を確認してから検討してください。
以下は広告です。 リンク経由の申込みで、当サイトが報酬を受け取る場合があります。
今日やることと参照資料
口座開設の前に「使う時期が決まっているお金」「緊急時の備え」「毎月続けられる額」をメモに分けます。積立を始めた後も、値下がりを理由なく無視せず、家計と投資先の状況を定期的に確認しましょう。
制度確認日:2026-10-12。試算と確認表は当サイトが作成した説明用のものです。