この記事は、2025年6月16日に公開した日本製鉄・USスチール買収の記事を、その後の公表資料で追跡するものです。当時の本文を記録として残し、株式分割、株価の変化、買収後の収益を日付付きで追記します。
当時の記事に掲載した2,872.5円は、1株を5株にする分割後では574.5円相当です。2026年10月9日の629.4円と比べると約9.6%の上昇です。配当込みの成績ではありません。
2026年10月9日時点の株価と公表済みの決算資料をもとに、当時からの変化を追記しています。
2025年6月掲載時の記録
当サイトには広告が含まれています。
2025年6月現在、日本製鉄(通称:日鉄)による米国の大手鉄鋼メーカー・USスチールの買収劇が世界中の注目を集めています。
なかでも投資家の間で話題になっているのが、「黄金株(ゴールデン・シェア)」の存在と、それに伴う日鉄の株価の行方です。
本記事では、初心者にもわかりやすく「黄金株とは何か?」を解説し、買収が株価に与える影響、日鉄株の今後の見通しについて解説します。
黄金株(ゴールデン・シェア)とは?
黄金株とは、国家が企業の経営方針などの重要な意思決定に対して拒否権を持てる“特別な株式”のことです。通常、政府が特定の戦略的企業(防衛・エネルギー・インフラ関連など)に対して支配権を保持するために保有します。
アメリカをはじめ、ポルトガルや中国、日本などでも導入された事例があり、民間企業の経営が外国資本に左右されすぎないようにする目的で設けられます。
今回のUSスチール買収に際しても、米政府が国家安全保障の観点から懸念を示しており、この黄金株による“拒否権発動”が焦点となっていました。
日鉄による買収の背景とポイント
日本製鉄は2023年12月、米国鉄鋼大手USスチールを約2兆円で買収すると発表し、2024年初頭から交渉を本格化させました。
USスチールは、米国の製造業や軍需産業を支える「戦略的企業」の一つとされており、バイデン政権をはじめ与野党議員から買収反対の声も上がりました。
また、2024年にはドナルド・トランプ氏が再び大統領選に出馬し、「米国の資源は米国のもの」というアメリカ・ファーストの思想が根強く、買収反対を訴えていましたが、2025年6月、米政府による買収承認が正式に発表されました。これにより、形式上の障壁はクリアされましたが、政治的・経済的な不確実性は残ります。
日鉄とはどんな企業?
日鉄は世界有数の鉄鋼メーカーで、粗鋼生産量では世界トップクラスに位置しています。
以下が主な企業概要です:
-
社名:日本製鉄株式会社(Nippon Steel Corporation)
-
証券コード:5401(東証プライム)
-
主力:高炉による鉄鋼製造、素材開発、エンジニアリング事業
-
海外展開:北米・アジア・欧州などグローバルに展開
今回のUSスチール買収は、日鉄の「北米でのプレゼンス強化」という経営戦略の一環です。
更新時の補足:以下は掲載当時の企業紹介です。USスチールのNYSE上場という記述は買収前の状態を示しており、現在の購入方法を案内するものではありません。
USスチールとは?
USスチール(United States Steel Corporation)は、1901年に設立されたアメリカの老舗鉄鋼企業。
-
本社:ピッツバーグ(ペンシルベニア州)
-
主力:自動車、建設、エネルギー産業向けの鉄鋼製品
-
株式:NYSE上場(ティッカー:X)
20世紀初頭には世界最大の企業であり、米国の経済成長を支えた象徴的な存在でもあります。
株価は今後どう動く?
2025年6月16日現在の株価
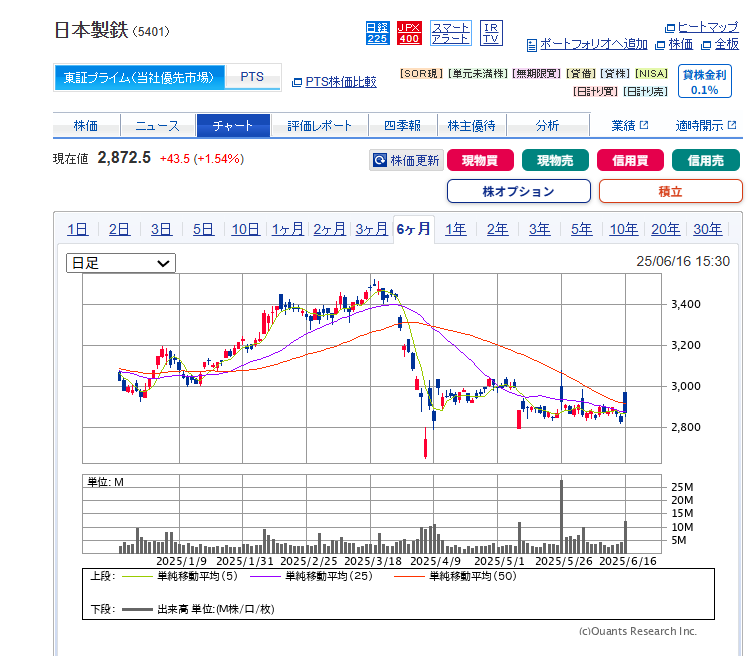
2025年6月16日の株価:2,872.5円
当時の指標に関する注記:以下のPER・PBR・ROE・配当利回りは旧本文の記載を保存したものです。元の参照資料、利益の対象期、配当が実績か予想かを特定できていないため、現在の指標との厳密な比較には使いません。「やや割安」「バリュー株」という表現も当時の評価であり、倍率だけでは割安と判断できません。
投資判断と今後の見通し
-
時価総額:3.1兆円
-
予想PER:15.2倍(やや割安)
-
予想PBR:0.6倍(バリュー株)
-
ROE:6.9%
-
配当利回り:5.5%
と、“バリュー株”としては一定の魅力があります。
ただし、原材料価格の上昇や中国景気減速による需要鈍化、米国の政権交代リスクなどが今後の株価に影響を与える可能性もあります。
日鉄は世界最大級の鉄鋼メーカーとして、グローバル展開と高付加価値製品へのシフトを進めています。USスチール買収はその布石といえるでしょう。
短期的な価格変動に惑わされるのではなく、中長期的な視点で企業のファンダメンタルズ(本質的価値)に注目することで、 安定した資産形成が期待できます。
まとめ
- 黄金株とは国家が戦略企業に介入するための特別な株式制度。
- USスチール買収は米政府の承認を経て、今後の統合が本格化。
- 株価は一時反発もトレンド転換には至らず。
- バリュー株としての魅力はあるが、リスク要因も多い。
- 中長期での成長に期待しつつ慎重に判断を。
過去の案内:以下の証券口座紹介は旧本文の記録です。「最新キャンペーン中」などは掲載当時の表現で、現在のキャンペーンや料金条件は示しません。
おすすめの証券口座はこちら
SBI証券・楽天証券の特徴とクレカ積立の条件はこちら
※NISAや投資信託を始めたい方、Vポイントや楽天ポイントを使って投資したい方におすすめ!
【最新キャンペーン中】moomoo証券の魅力と登録方法
※多機能なのに初心者にもやさしい操作画面。プロ級のチャート分析やニュース配信も無料で使える投資アプリ!
今後もホットな経済ニュースをわかりやすく解説していきますので、ぜひブックマーク&SNSフォローお願いします!
2026年10月12日追記|当時から何が変わった?
当時は買収の承認と今後の統合に注目していました。その後、日本製鉄は2025年6月18日に取引完了を公表しました。現在は「買収できるか」から「買収が利益につながっているか」へ確認の中心が移っています。
黄金株についても、米政府が特定の重要事項への同意など特別な権利を持つ仕組みであり、日本製鉄株の値上がりや配当を保証するものではありません。権利の具体的な範囲はSEC提出資料で確認します。
2,872.5円と今を比較|1株を5株へ分割
日本製鉄は2025年10月1日に1株を5株へ分割しました。100株を持っていた場合は500株になり、株価は理論上5分の1になります。分割そのものでは保有資産の価値は変わりません。
そのため、当時の記事に掲載した2,872.5円は、分割後の基準では574.5円(2,872.5円÷5)です。現在の600円台と2,872.5円をそのまま比べ、「大きく値下がりした」と読むのは誤りです。
| 項目 | 2025年6月16日(旧本文) | 2026年10月9日 |
|---|---|---|
| 表示株価 | 2,872.5円(分割前) | 629.4円(分割後) |
| 分割後の基準に統一 | 574.5円 | 629.4円 |
| 株価の変化 | 比較の起点 | 約+9.6% |
| 当時100株を保有した場合の評価額 | 287,250円 | 500株で314,700円 |
起点の2,872.5円は更新前の本文に「2025年6月16日の株価」として記載されていた値です。復元した当時の掲載画像でも「25/06/16 15:30」と2,872.5円を確認しました。騰落率は(629.4÷574.5−1)×100で計算し、配当・税金・手数料は含みません。実際の取引成績でもありません。
一方、現在の100株の購入額は62,940円です。当時の100株と今の100株は同じ保有量ではありませんが、分割によって最低購入額が小さくなったことは、初心者にとって分かりやすい変化です。
日本製鉄はバリュー株?PER・PBRから考える
PERは株価が1株利益の何倍か、PBRは株価が1株当たり純資産の何倍かを表します。今回は証券サイトの表示を混ぜず、会社の決算資料と629.4円の株価を使って計算します。
| 指標 | 計算・水準 | 読み方 |
|---|---|---|
| 予想PER | 629.4円÷予想EPS55円=約11.44倍 | 2027年3月期の会社予想利益に基づく |
| 実績PBR | 629.4円÷BPS約1,078.42円=約0.58倍 | 2026年6月末の純資産に対する評価 |
| 予想配当利回り | 24円÷629.4円=約3.81% | 2027年3月期の年間配当予想に基づく |
EPSは1株利益、BPSは1株当たり純資産です。BPSは親会社所有者帰属持分5兆6,361億4,200万円÷自己株式を除く5,226,286,647株で算出。証券サイトとは対象期、株式数、丸め方によって表示が異なる場合があります。
PBR約0.58倍は、帳簿上の純資産に対して低い評価を受けている状態です。この点からバリュー株候補と考えられます。ただし、帳簿上の純資産は、そのまま売却できる現金や株価の下限を意味しません。
鉄鋼業は需要や鋼材価格、原燃料価格により利益が変わりやすい業種です。設備投資も大きく、低いPBRが続く場合があります。PER約11倍台も、それだけで「非常に割安」とは言い切れません。
例えば株価が同じでも、予想EPSが55円から40円に下がれば、PERは約15.74倍になります。これは感応度を示す仮定で、会社の予想ではありません。割安さを判断するには、同業他社や過去の水準、持続的な収益力も比較したいところです。
指標の基本は株式分析の基本でも解説しています。
買収後の決算で何が変わった?
2026年8月4日の決算短信では、2027年3月期第1四半期の売上収益は約2兆8,212億円、親会社所有者帰属利益は約753億円でした。通期の同利益予想は2,900億円、予想EPSは55円です。
決算説明資料では、USスチールの2026年度の実力ベース事業利益を1,800億円以上と見込んでいます。前回見通しの1,000億円以上から引き上げられ、操業改善によるシナジーは年3億ドルを計画しています。
ただし、1,800億円以上や3億ドルは通期の見通しで、達成済みの実績ではありません。また、会社独自の「実力ベース事業利益」は、PERの分母となる最終利益と異なります。数字をそのまま置き換えないよう注意が必要です。
USスチールは2025年度に9カ月、2026年度に12カ月連結されるため、売上増加のすべてを既存事業の成長と捉えることもできません。国内需要の低迷、原燃料コスト、為替などの影響も併せて確認します。
配当は年間24円を予想し、2026〜2030年度には下限配当24円の方針を掲げています。株主還元の目安になりますが、会社方針であり、預金のような支払い保証ではありません。
次の決算で確認したいこと
| 確認項目 | 注目する変化 |
|---|---|
| USスチールの収益 | 通期見通しに対して利益が進捗しているか |
| 現金と設備投資 | 利益だけでなく営業キャッシュフローで投資を支えられるか |
| 負債・支払利息 | 買収と投資の負担が収益を圧迫していないか |
| 国内事業 | 需要、価格改定、コスト改善が利益につながるか |
| 株主還元 | 利益予想と配当方針に変更がないか |
日本製鉄は、買収後の利益成長を決算で追いながら、設備投資の回収を中長期で考えたい人の検討対象になります。一方、「PBR1倍未満なら必ず上がる」「配当があるから元本も安全」と考えて選ぶのは避けたいところです。
旧本文の掲載株価から株価は分割調整後で約9.6%上昇しましたが、それだけで買収の成功や現在の買い時は判断できません。まずは次の決算で会社予想と実績を照合し、割安に見える理由が改善しているかを確認しましょう。
参考資料
確認日:2026年10月12日。株価と会社資料の基準日は異なります。掲載値はその時点の情報で、将来の利益や株価を保証するものではありません。比較表と倍率計算は当サイトで作成しました。