本ページはプロモーションを含んでおります。
「家を買いたいけど、住宅ローンって正直よくわからない……」
そう感じているのは、あなただけではありません。人生で一番大きな買い物だからこそ、何から調べればいいのか迷ってしまいますよね。
固定金利と変動金利、どちらが得なの?いくら借りられるの?審査に通るか不安……。こうした疑問を抱えたまま、なかなか前に進めない方がとても多いです。
この記事では、住宅ローンの基本的な仕組みから、金利タイプの違いと選び方、審査のポイント、そして今すぐ取れる行動まで、初心者の方にもわかりやすくまとめました。読み終わる頃には「次に何をすればいいか」がはっきりと見えてくるはずです。
モゲチェックは住宅ローンの比較・診断サービスです。公式サイトでは主要銀行の比較や無料のメッセージ相談を案内しています。申込代行は一部の金融機関が対象です。提案内容や適用条件は利用時の案内で確認し、金融機関の正式な審査結果と区別してください。
以下は広告リンクです。

- 住宅ローンとは?基本の仕組みをわかりやすく解説
- 住宅ローンの金利タイプ:固定・変動・固定期間選択型の違い
- 変動金利型:低金利が魅力だが将来のリスクに注意
- 5年・125%ルールで確認する3点
- 全期間固定型(フラット35など):安心感が最大の強み
- 固定金利期間選択型:柔軟性があるが終了後に注意
- 固定と変動、結局どちらを選ぶべき?タイプ別の選び方
- 住宅ローンはいくら借りられる?年収・返済比率の目安
- 架空の家計例:返済に回せる額を求める
- 3,000万円を35年で借りた場合の金利比較
- 住宅ローンを選ぶ流れ:シミュレーションから審査申込まで
- ステップ1:返済シミュレーションで自分の上限を把握する
- ステップ2:複数の金融機関を比較する
- ステップ3:事前審査(仮審査)を申し込む
- 住宅ローンの注意点・よくあるミス
- まとめ:住宅ローンは「将来も払い続けられるか」で選ぶ
- 【次の一歩】家計の余力を確認して比較する
- 参照した一次資料
住宅ローンとは?基本の仕組みをわかりやすく解説
住宅ローンとは、銀行や信用金庫などの金融機関から、住宅購入・建築を目的として資金を借り入れる長期ローンのことです。一般的な消費者ローンとは異なり、購入する不動産を担保として設定するため、比較的低い金利で大きな金額を借りられるのが特徴です。
返済期間は商品や申込条件によって異なり、元金と利息を合わせて返済します。元利均等返済は、金利が一定であれば毎月の返済額が一定となる方式です。たとえば3,000万円・年1%・35年・ボーナス返済なしなら月約84,686円です。以下の試算も同じ条件で比較します。
住宅ローンは、手元資金だけでは不足する住宅購入費を借りて返済する仕組みです。購入後はローン以外に固定資産税、管理費・修繕積立金、保険料などが発生します。住宅ローン控除には条件と上限があるため、家賃とローン返済額だけを比べて購入の有利不利を決めないようにしましょう。
ただし、数十年にわたる長期の契約であるため、将来の収入やライフプランに合った計画を立てることが何より大切です。焦らず、しっかりと仕組みを理解したうえで進めましょう。
住宅ローンの金利タイプ:固定・変動・固定期間選択型の違い
住宅ローン選びで最初にぶつかる壁が「金利タイプ」の選択です。大きく分けると3種類あり、それぞれリスクとコストのバランスが異なります。自分のライフスタイルや価値観に合ったタイプを選ぶことが重要です。
変動金利型:低金利が魅力だが将来のリスクに注意
変動金利型は、契約に定められた時期に金利を見直す方式です。見直しの頻度、基準金利、引下げ幅、実際の適用日は商品ごとに確認します。借入時の金利が低くても、その水準が続く保証はありません。最新の金利は各金融機関の公式条件で確認してください。
金利が上がると利息負担が増え、返済額や元金の減り方に影響します。5年ルール・125%ルールは一部の商品・返済方式のルールで、すべての変動金利に適用されるわけではありません。返済額の増加を一定期間抑える仕組みであり、利息や総返済額の上限を保証するものでもありません。
5年・125%ルールで確認する3点
- 自分の商品と返済方式にルールがあるか。
- 金利と毎月返済額が、それぞれいつ変更されるか。
- 元金返済の遅れ、未払利息、最終返済時の取扱いはどうなるか。
例えば三井住友銀行は、元利均等返済のルールと、未払利息が最終回に残る場合の一括返済を説明しています。一方、同銀行の元金均等返済にはこのルールがありません。自分の契約にそのまま当てはめず、契約書と金融機関で確認してください。
全期間固定型(フラット35など):安心感が最大の強み
全期間固定型は、借入時に定めた金利が返済期間を通じて変わらない方式です。代表例にフラット35があります。一定金利・通常の返済を続ける前提で将来の返済額を見通しやすい一方、金利引下げ制度や繰り上げ返済を使うと返済計画は変わります。適用金利は申込時と融資実行時のどちらで決まるかも確認してください。
教育費など将来の支出が見えている家庭では、ローン返済額の見通しを立てやすいことが利点です。ただし、返済額が固定でも収入減や管理費の増額には対応が必要です。固定金利を選べば、借入額を増やしてよいわけではありません。
固定金利期間選択型:柔軟性があるが終了後に注意
当初3年・5年・10年などの一定期間だけ金利を固定し、その後は変動か固定かを再選択できるタイプです。固定期間中は返済額が安定するメリットがありますが、期間終了後の金利が読めないため、プランニングが難しい面もあります。固定期間が終わるタイミングに備えた資金計画が必要です。
固定と変動、結局どちらを選ぶべき?タイプ別の選び方
「結局どっちがいいの?」という疑問には、「人それぞれ」が正直な答えです。ただし、自分の状況に当てはめると判断しやすくなります。
変動金利を検討する場合は、金利上昇時に毎月の支出を増やせるか、収入が減っても返済を続けられるかを確認します。早期返済の予定は、教育費や医療費を確保した後でも実行できるかを試算します。将来の賞与や資産売却だけを当てにした計画は避けましょう。
全期間固定金利は、金利変動を避け、返済計画を立てやすくしたい場合の選択肢です。固定の返済額でも家計が厳しい場合は、借入額や住宅予算を下げることを先に検討します。金利タイプだけで返済余力の不足を解消することはできません。
|
タイプ |
メリット |
リスク・デメリット |
向いている人 |
|
変動金利型 |
借入時の金利が低い場合、当初の利息負担を抑えられる |
将来の金利上昇で返済額が増える |
借入額が少なく早期完済を目指す人 |
|
全期間固定型 |
将来の返済額を見通しやすい |
変動金利に比べて適用金利が高い |
計画的な家計管理を最優先したい人 |
|
固定期間選択型 |
一定期間の返済額を固定できる |
期間終了後の優遇幅縮小のリスク |
教育費ピーク時のみ固定したい人 |
金利タイプは、現在の適用金利、手数料、団信、金利上昇時の家計の余力をそろえて比較します。将来の金利を当てることより、複数の金利・収入の条件でも返済を続けられるかを確認しましょう。
住宅ローンはいくら借りられる?年収・返済比率の目安
住宅購入では、金融機関が貸せると判断する金額と、家計が返せる金額を分けて考えます。審査上限は申込者と商品で異なり、年収の倍率だけでは決まりません。
例えばフラット35の総返済負担率の基準は、年収400万円未満なら30%以下、400万円以上なら35%以下です。他の住宅ローン、自動車・教育・カードローンなども含む年間返済額の基準です。給与収入のみの人は原則として公的証明書の給与収入金額を使い、手取り月収の比率とは分母が異なります。他の商品は各金融機関の条件を確認してください。
家計上の返済余力は、手取り収入から生活費、他の返済、教育費や将来支出の積立、住宅維持費、予備費を引いて考えます。「手取りの25%以下なら安全」という全世帯共通の基準はありません。扶養人数、車の維持費、収入の変動によって、同じ返済額でも余裕は違います。
他の借入がある場合は、返済額と残高も含めて金融機関に申告・相談します。住宅ローン審査だけを目的に貯蓄を使い切ると、購入時の諸費用や緊急支出に対応しにくくなります。手元資金と総費用を確認してから返済方法を検討しましょう。
架空の家計例:返済に回せる額を求める
| 項目 | 仮定した月額 |
|---|---|
| 手取り収入 | 30万円 |
| 住宅費を除く生活費 | 14万円 |
| 他のローン返済 | 1万円 |
| 教育費などの積立 | 3万円 |
| 税・保険・管理修繕など住宅維持費の月割り予算 | 2万円 |
| ローン返済と予備費に残る額 | 30−14−1−3−2=10万円 |
10万円の全額をローン返済に使えば予備費がなくなります。これは説明用の家計で、推奨配分ではありません。実際の税額・管理費・修繕計画を調べ、収入減や教育費増加の場合も作り直してください。
3,000万円を35年で借りた場合の金利比較
元利均等返済、毎月払い、ボーナス返済なし、年利を12で割った月利、420回払いで計算。各金利が最初から最後まで一定という仮定で、現行商品の金利や将来予測ではありません。手数料・団信上乗せ・減税・端数処理は含みません。
| 仮定する年利 | 毎月返済額 | 上の10万円から返済後に残る額 |
|---|---|---|
| 1% | 84,686円 | 15,314円 |
| 2% | 99,379円 | 621円 |
| 3% | 115,455円 | 15,455円不足 |
この家計例は、年2%では予備費がほぼ残らず、年3%では赤字になります。実際に途中で金利が変わるローンの返済経路はこの表と異なりますが、当初金利だけで予算を決めると余力を見落とすことが分かります。現在の残高・残期間と契約ルールで追加の試算を行いましょう。
元利均等返済の概算式は「借入額×月利÷{1−(1+月利)の−返済回数乗}」です。金融機関では端数処理や実行日などで結果が異なるため、申込時は公式シミュレーションと返済予定表で照合します。
住宅ローンを選ぶ流れ:シミュレーションから審査申込まで
住宅ローン選びは、以下のステップで進めると迷いが少なくなります。
ステップ1:返済シミュレーションで自分の上限を把握する
希望額と返済期間を入力し、複数の金利で試算します。年1%から2%への変化は「1パーセントポイント上昇」です。既に借りている場合は、当初借入額ではなく現在の残高・残期間で試算し、実際の見直しルールと照合します。
ステップ2:複数の金融機関を比較する
複数の候補について、同じ借入額・期間・返済方法で、適用金利、融資手数料、保証料、団信、繰り上げ返済条件を比較しましょう。ネット・対面での相談や書類準備の方法も金融機関ごとに違います。広告に表示された最低金利を自分が使えるとは限らないため、適用条件を確認します。
ステップ3:事前審査(仮審査)を申し込む
事前審査では収入、勤続、既存借入、信用情報などが確認されます。事前審査の承認は、本審査や融資実行の保証ではありません。転職、借入の追加、購入物件の変更などがある場合は、融資実行前に金融機関へ相談し、条件への影響を確認してください。
比較サービスは候補整理の手段の一つです。モゲチェックの提案を利用する場合も、手数料・団信・適用金利などを金融機関の資料で確認してください。
以下は広告リンクです。
住宅ローンの注意点・よくあるミス
住宅ローンで後悔しないために、初心者が陥りやすいミスを事前に把握しておきましょう。
①借りられる限度額まで借りてしまう
審査で通った最大額を全額借りると、将来の金利上昇や収入減少に対応できなくなります。「借りられる額」と「返せる額」は必ず区別して考えましょう。
②金利だけで金融機関を選ぶ
金利に加え、融資手数料、保証料、団信、相談方法、繰り上げ返済の条件を比較します。借入期間が短い場合などは、低金利でも初期費用を含む総費用が高くなることがあります。
③団体信用生命保険(団信)の内容を確認しない
対象となる死亡・障害・疾病の条件、保障開始日、免責、金利上乗せを契約資料で確認します。団信の加入要否や保障内容は商品によって異なり、フラット35には加入しない選択肢もあります。既存の生命保険との役割も整理しましょう。
④住宅ローン控除を満額受け取れると思い込む
住宅ローン控除は、対象となる年末残高に控除率を掛ける仕組みですが、借入限度額、控除期間、所得・床面積・住宅性能などの条件があります。所得税などの税額によっても実際に控除できる額は変わります。2026年度改正を反映した国土交通省の案内と税務署で、入居年・物件区分に対応する条件と必要手続きを確認してください。
⑤繰り上げ返済で手元資金を減らし過ぎる
期間短縮型・返済額軽減型の効果、手数料、住宅ローン控除への影響を比較します。利息を減らせても、教育費・医療費・修繕費に使う資金が不足すれば家計が不安定になります。生活費の予備資金を確保してから検討しましょう。
まとめ:住宅ローンは「将来も払い続けられるか」で選ぶ
この記事では、住宅ローンの仕組みから金利タイプの比較、借入可能額の考え方、審査のポイントまでを解説しました。最後に、大切なポイントを整理しておきます。
住宅ローンの金利タイプには変動・全期間固定・固定期間選択型があります。選ぶ際は、各商品の見直し条件と費用を確認し、将来の返済額の変化を家計に当てはめます。
借入額は審査上限に合わせるのではなく、生活費・住宅維持費・将来支出を差し引いた余力から検討します。借入額を下げる、購入時期を見直す、収入減に備えるなどの選択肢も含めて比較しましょう。
住宅ローン選びで最も大切な視点は、「今払えるか」ではなく「将来も無理なく払い続けられるか」です。金利の安さという目先の数字だけでなく、将来のシナリオを複数シミュレーションしたうえで、安心して暮らし続けられるプランを選んでください。
【次の一歩】家計の余力を確認して比較する
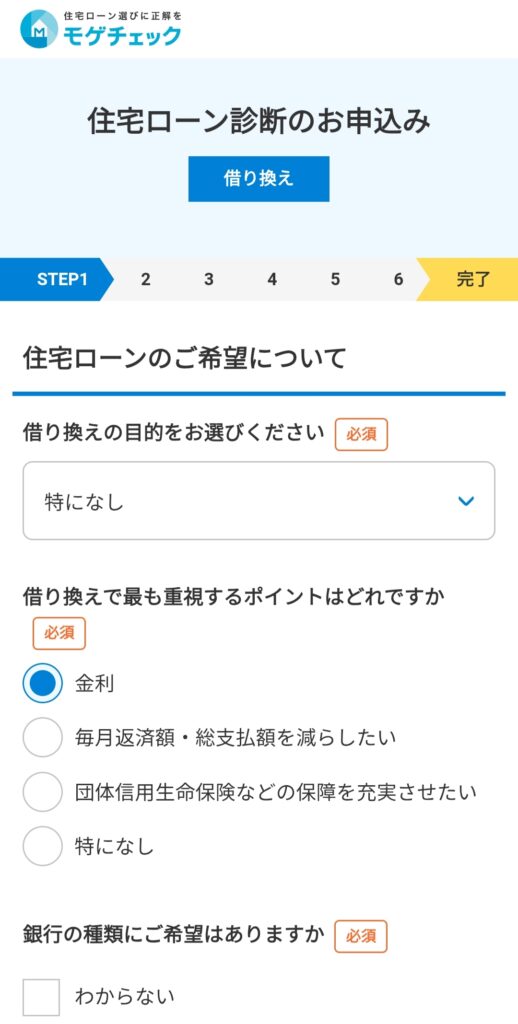
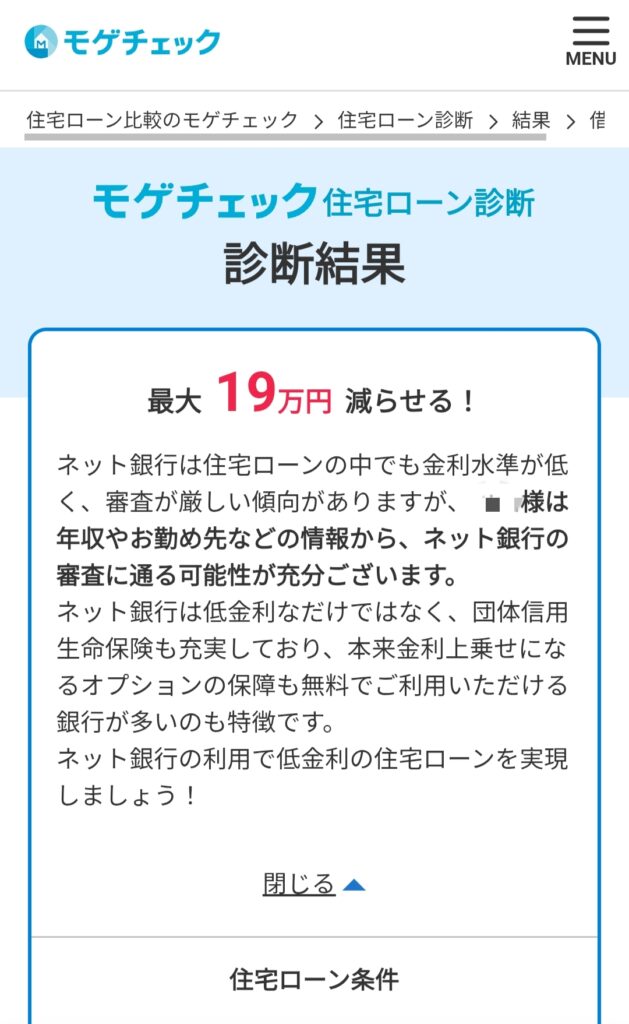
まず、この記事の家計記入例を自分の数字で埋め、各金融機関の公式シミュレーションを使って候補を比較します。比較サービスを利用する場合も、提案対象となる銀行の範囲、診断の前提、申込方法、利用規約を確認してください。診断結果は融資承認ではありません。
自分だけで候補を整理しにくい場合は、銀行の相談窓口や比較サービスを利用する方法もあります。モゲチェックの利用条件・提案対象は公式案内を確認してください。
以下は広告リンクです。
借り換えでは、新旧の利息差に加え、融資手数料、登記費用、既存ローンの完済費用などを含めて比較します。診断だけで費用削減が確定するわけではありません。
※参考
参照した一次資料
確認日:2026年10月11日。適用条件は融資実行時・入居年・契約ごとに確認してください。