※当サイトには広告が含まれています。
「NISAって興味はあるけど、なんだか難しそう」「結局何なのかよく分からない」そう感じている方は多いのではないでしょうか。
特に30〜40代の会社員は、仕事や家庭で忙しく、投資について調べる時間を作りにくいものです。
実はNISAは、専門知識がなくても、口座を作ってお金を積み立てるだけで始められる、国が用意した仕組みです。
銀行に預けているだけではほとんど増えなかったお金が、NISAを使うことで少しずつ育っていく可能性があります。
この記事では、NISAとは何かという基本から、つみたて投資枠と成長投資枠の違い、上限額の考え方、証券会社と銘柄の選び方、口座開設の具体的な手順までを、初心者にもわかりやすく整理しました。
読み終える頃には、自分に合った始め方が具体的にイメージできるはずです。
NISAとは?わかりやすく仕組みを解説
NISAとは、少額投資非課税制度の愛称で、株式や投資信託から得た利益が非課税になる制度です。
通常、投資で得た利益には20.315%の税金がかかります。
たとえば10万円の利益が出た場合、通常口座では約2万円が税金として引かれてしまいます。
NISA口座で運用すれば、この2万円がまるごと手元に残る計算になります。
2024年1月からは制度が刷新され、「新NISA」として非課税期間が無期限になりました。
以前は期間限定の制度でしたが、現在は一度始めれば長期にわたって非課税の恩恵を受け続けられます。
この改正により、20代から60代まで幅広い世代が活用しやすい制度へと変わりました。
新NISAの2つの投資枠|つみたて投資枠と成長投資枠の違い
新NISAには「つみたて投資枠」と「成長投資枠」という2つの枠があり、同時に併用できます。
つみたて投資枠とは
つみたて投資枠は、年間120万円まで積立投資ができる枠です。
対象商品は、金融庁が定めた基準を満たす投資信託に限定されています。
手数料が低く、長期の分散投資に向いた商品が中心なので、投資初心者に向いている枠だといえます。
毎月1万円からでも始められるため、無理のない金額でコツコツ資産形成をしたい方に適しています。
成長投資枠とは
成長投資枠は、年間240万円まで投資できる枠で、個別株やETFなど幅広い商品を選べます。
つみたて投資枠より自由度が高い一方、値動きの大きい銘柄を選ぶとリスクも高くなります。
まとまった資金を運用したい方や、応援したい企業の株を買いたい方に向いている枠です。
NISAの上限額と非課税保有限度額|生涯1800万円の使い方
新NISAの年間投資枠は、つみたて投資枠120万円と成長投資枠240万円を合わせて、最大360万円です。
さらに、生涯にわたって非課税で保有できる限度額として1800万円が設定されています。
ここで注意したいのが、成長投資枠だけで使える金額は1200万円までという制限です。
残りの600万円は、つみたて投資枠でしか埋められない仕組みになっています。
また、保有商品を売却すると、その分の非課税枠は翌年以降に復活します。
そのため、ライフイベントに合わせて売却しても、生涯にわたって非課税枠を使い続けられる設計です。
実際にどれくらい増える?運用歴5年の実績を公開
制度を頭で理解しても、実際の効果はイメージしにくいものです。
そこで、私が2021年頃からつみたて投資を続けている実際の運用状況を紹介します。
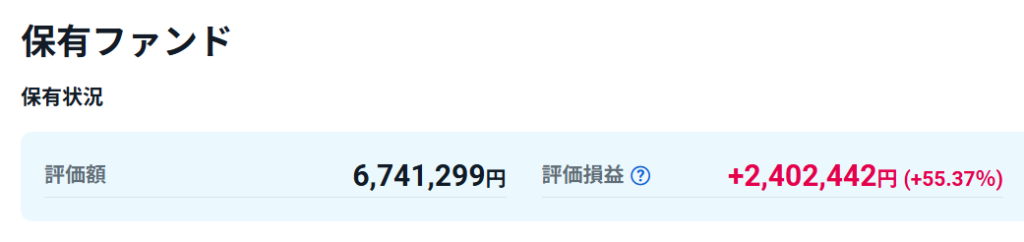
現在の評価額は6,741,299円で、評価損益は+2,402,442円、率にして+55.37%のプラスとなっています。
約5年間、相場の上下を気にせず淡々と積立を続けた結果、これだけの含み益が生まれました。
もちろん、この結果は過去の相場環境によるものであり、将来の運用成果を保証するものではありません。
投資には元本割れのリスクが常にあり、この記事は特定の商品購入を勧める投資助言ではない点にご留意ください。
それでも、長期でコツコツ続けることの効果を知る一例として、参考にしていただければと思います。
NISA口座はどこで開く?証券会社の選び方
NISA口座は1人1口座しか開設できないため、証券会社選びはとても重要です。
迷ったときは、普段使っているクレジットカードを基準に選ぶといいと思います。
| 普段使っているカード | おすすめの証券会社 |
|---|---|
| 楽天カードを保有・利用している方 | 楽天証券 |
| 三井住友カードやOliveを保有・利用している方 | SBI証券 |
楽天証券なら、楽天カードでの積立で楽天ポイントが貯まり、日々の買い物と資産形成を無理なく両立できます。
SBI証券なら、三井住友カードやOliveでの積立でVポイントが貯まり、取扱商品数の豊富さも魅力です。
どちらを選んでも、つみたて投資枠の主要な優良ファンドはほぼ共通して購入できます。
NISAでおすすめの投資信託|迷ったらこの2本
証券会社が決まったら、次はどの投資信託を積み立てるかを選びます。
数ある商品の中で初心者に人気が高いのは、eMAXIS Slimシリーズの2本です。
少しだけ積極的にリターンを狙いたい方には、米国の主要企業500社に連動する「eMAXIS Slim米国株式(S&P500)」が向いています。
過去の実績は比較的安定していますが、米国という1つの国に資金が集中する点には注意が必要です。
一方、より幅広く分散させて安定的に運用したい方には、「eMAXIS Slim全世界株式(オールカントリー)」、通称オルカンがおすすめです。
この1本で先進国から新興国まで、世界中の株式にまとめて投資できます。
どちらも信託報酬が低水準で、長期のつみたて投資枠との相性が良い商品です。
最終的な選択は、リスクをどこまで許容できるかという個人の考え方次第になります。
迷う場合は、オルカンを軸にしつつ、余裕資金の一部でS&P500を組み合わせる方法も検討できます。
成長投資枠の活用法|高配当株投資という選択肢
つみたて投資枠がインデックス運用の柱だとすれば、成長投資枠は個別株投資を楽しめる枠でもあります。
私は、成長投資枠で高配当株を購入する運用スタイルを取り入れています。
具体的には、株価チャートを確認しながら、割安なタイミングを狙って買い付ける方法です。
配当利回りの高い銘柄は、株価が下落した局面でこそ利回りが上昇し、割安感が出やすくなります。
ただし、この手法には決算内容や業績動向を読み解く、ある程度の株式投資の知識が欠かせません。
チャートだけを見て安易に「安いから買う」と判断すると、業績悪化による下落を見誤るおそれがあります。
そのため、投資初心者の方は、まずつみたて投資枠でインデックス運用に慣れることを優先しましょう。
ある程度の知識と経験を積んでから、成長投資枠で高配当株投資にチャレンジするのが安全な進め方です。
個別株投資は、非課税メリットを活かしながら学べる分野でもあるので、興味があれば少額から挑戦してみるのも一つの方法です。
なお、これは筆者個人の運用スタイルの紹介であり、特定銘柄の売買を推奨する投資助言ではありません。
NISAの始め方|口座開設から積立設定までの4ステップ
NISAを始める流れは、思っているよりシンプルです。
ここでは楽天証券とSBI証券に共通する、基本的な開設の流れを紹介します。
ステップ1:公式サイトから口座開設を申し込む
証券会社の公式サイトにアクセスし、「口座開設」ボタンからNISA口座も同時に申し込みます。
ステップ2:本人確認書類を提出する
マイナンバーカードや運転免許証を、スマートフォンのカメラで撮影してアップロードします。
ステップ3:審査・税務署の確認を待つ
証券会社と税務署の確認が完了すると、開設完了の通知が届きます。
通常、申し込みから1〜2週間ほどで取引が始められる状態になります。
ステップ4:積立設定をする
つみたて投資枠で、毎月の積立金額と投資信託を選択すれば設定は完了です。
クレジットカードを積立の決済方法に設定すると、ポイント還元も受けられて一石二鳥です。
▼楽天ユーザーの方はこちら▼
▼三井住友カード・Oliveユーザーの方はこちら▼
NISAの注意点・よくある失敗
NISAには多くのメリットがある一方、初心者がつまずきやすいポイントもあります。
もっとも多い失敗が、積立を始めた直後に株価が下がり、不安になって売ってしまうケースです。
「せっかく始めたのに損をした」と感じ、慌てて売却してしまう気持ちはよく分かります。
しかし、株価は短期間で見れば上下を繰り返すもので、下落そのものは珍しいことではありません。
過去の統計を振り返ると、米国をはじめとする世界経済は、10年・20年という長期スパンでは右肩上がりに成長してきました。
目先の値下がりは、この長期的な成長の途中で起きる「ノイズ」のようなものと捉えることができます。
むしろ、毎月一定額を積み立てる「ドルコスト平均法」では、値下がりはチャンスにもなります。
投資信託の価格が下がった月は、同じ金額でより多くの口数を購入できるためです。
反対に価格が上がった月は、それまで積み立てた分の資産がしっかり増えてくれます。
下落局面を「バーゲンセール」と捉えられるかどうかが、長期投資を続けられる人と挫折してしまう人の分かれ目になります。
ただし、これは「何年も使う予定のないお金」で投資をしていることが大前提です。
近いうちに使う予定のある生活費や教育資金を株式に回すと、値下がりのタイミングで引き出さざるを得なくなります。
銀行預金の金利は少しずつ上昇傾向にあるとはいえ、依然として低い水準にとどまっています。
余裕資金を長期で株式に投じれば、複利の効果によって資産が雪だるま式に増えていく可能性があります。
もう一つ気をつけたいのが、NISA口座を扱う金融機関の変更に関するタイミングです。
その年にすでにNISAで投資をしてしまうと、同じ年内の金融機関変更はできない仕組みになっています。
変更を検討している場合は、年内の投資を始める前に、早めに手続きを済ませておきましょう。
不安で売ってしまう失敗も、手続きのタイミングを逃す失敗も、事前に知っておくだけで避けられるものです。
そのうえで、投資である以上は元本割れの可能性が常にあることは、頭の片隅に置いておいてください。
まとめ|NISAは早く始めるほど資産形成に有利
NISAとは、投資で得た利益が非課税になる、資産形成の強い味方となる制度です。
つみたて投資枠と成長投資枠を上手に使い分ければ、年間360万円、生涯1800万円まで非課税で運用できます。
楽天カード利用者は楽天証券、三井住友カードやOlive利用者はSBI証券を選べば、証券会社選びで迷うことはありません。
銘柄も、安定重視ならオールカントリー、少し積極的に狙うならS&P500と、目的に合わせて選べます。
慣れてきたら、成長投資枠で高配当株投資にチャレンジしてみるのも良い選択肢です。
大切なのは、完璧な知識を身につけてから始めることではなく、早めに一歩を踏み出すことです。
時間を味方につけることこそ、非課税投資の最大のメリットだといえます。
気になる証券会社があれば、まずは資料請求や口座開設の申し込みから始めてみてください。
今日踏み出す小さな一歩が、数年後の資産に大きな差を生み出します。